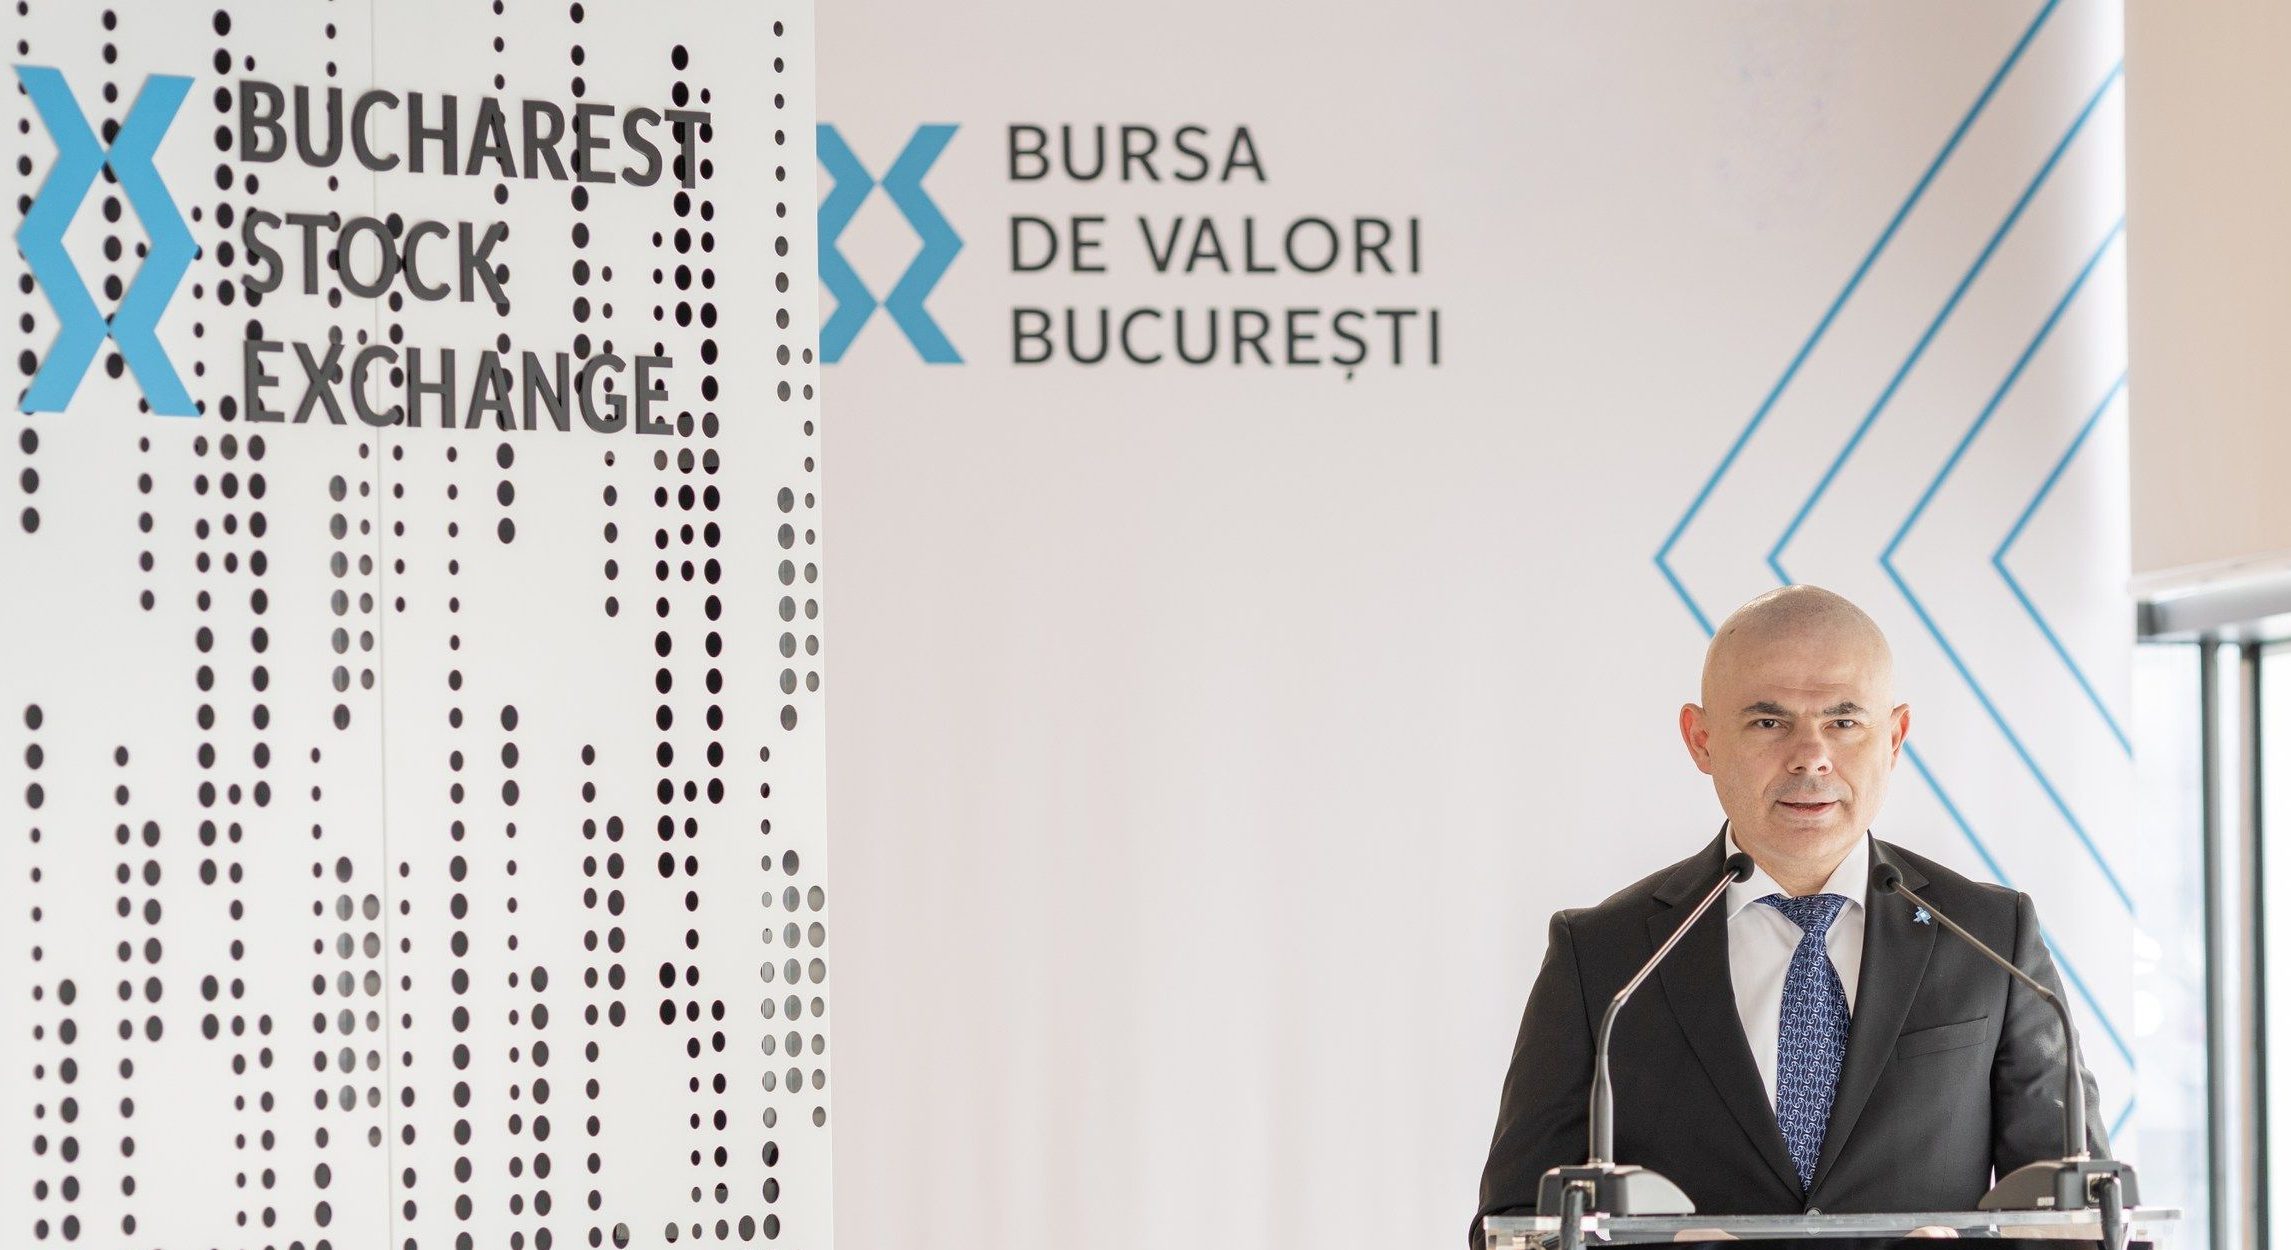
„Îmi doresc ca economiile românilor să poată finanța, prin bursă, clădirile din care trăiește economia. Cred că REIT-urile pot elibera capitalul blocat în proprietăți și îl pot întoarce în construcții, producție și modernizare. Dar piața va funcționa numai cu free-float real, evaluări independente, controlul tranzacțiilor afiliate, raportare comparabilă și un regim fiscal stabil. Nu numărul vehiculelor va măsura succesul, ci lichiditatea și încrederea investitorilor”, spune Remus Vulpescu, directorul general al BVB.
De ce are nevoie România de o piață a REIT-urilor și ce problemă pe care actualele mecanisme de finanțare nu o rezolvă suficient ar putea acoperi aceste vehicule? Ce ar însemna apariția REIT-urilor pentru Bursa de Valori București?
Peste 93 % dintre români locuiesc în casă proprie. O mare parte din tranzacțiile imobiliare se plătește cu bani proprii ai cumpărătorilor, semn că finanțarea mai are loc de creștere dacă este bine făcută. Banii pentru clădiri există, dar circulă prin tranzacții individuale și ajung rar în birourile, spațiile logistice și centrele comerciale de care are nevoie economia. Aproximativ 70 % din capitalul investit în imobiliarele comerciale românești vine din afara țării, într-o piață care a atras anul trecut de circa opt ori mai puțin capital decât cele din Polonia sau din Cehia.
Lipsește un canal cu regim juridic și fiscal propriu prin care economiile românilor să ajungă în active imobiliare care produc randament. Fondurile de pensii nu pot cumpăra imobile direct, iar cele de investiții alternative imobiliare destinate micilor investitori sunt de tip închis.
REIT-urile, societăți listate specializate în investiții imobiliare, distribuie aproape tot profitul și au acțiuni care se cumpără cu sume mici. Dezvoltarea lor ar trebui stimulată.
Pentru Bursa de Valori București S.A. („BVB”), REIT-urile ar însemna o nouă categorie de emitenți, care trăiesc din chirii și au aceleași obligații de transparență ca orice companie listată, într-o piață în care energia și băncile dau încă tonul. O parte importantă din marile portofolii de birouri și de centre comerciale din România aparține deja unor companii imobiliare listate, dar pe alte burse.
Cum ar trebui construit cadrul românesc al REIT-urilor pentru ca acestea să fie vehicule investiționale credibile, transparente și lichide, nu simple structuri prin care proprietarii își transferă activele către investitori?
Proiectul de lege privind societățile pentru investiții imobiliare a fost adoptat de Senat în 2024 și se află la comisiile Camerei Deputaților, care este camera decizională. Textul cere deja listarea pe piața reglementată, distribuirea a cel puțin 90 % din profit, un plafon de îndatorare de 65 % din active și evaluarea anuală independentă. Sunt temelii bune. Pe ele se poate construi partea care separă un vehicul de investiții de o simplă ieșire pentru fondatori.
Lichiditatea începe cu acționariatul. Fără un minim real de acțiuni la public (free-float), vechiul proprietar rămâne stăpânul clădirilor și al strategiei, iar investitorul cumpără doar o parte din chirie fără protecția unui cadru de guvernanță la standard internațional. Multe listări spaniole de după 2012 au plasat la public o mică parte din acțiuni, fără lichiditatea pe care o promitea numărul vehiculelor. Franța suspendă regimul fiscal special cât timp un acționar sau un grup deține cel puțin 60 %. Belgia cere ca cel puțin 30 % din acțiuni să fie la public.
Momentul delicat vine când un dezvoltator vinde clădiri propriului vehicul, o tranzacție cu o parte afiliată. Legea poate cere ca prețul să nu depășească valoarea stabilită de un evaluator independent și ca tranzacția să fie aprobată de administratorii independenți și/sau de acționarii fără legătură cu vânzătorul.
Transparența înseamnă ca investitorul să vadă ce clădiri deține vehiculul, la ce valoare, cu ce chiriași și pe ce durată. Evaluarea anuală poate fi actualizată trimestrial și refăcută la fiecare emisiune de acțiuni.
Rămâne supravegherea. Un cadru credibil spune cine verifică respectarea condițiilor și ce urmează când un vehicul le încalcă. Autoritatea de Supraveghere Financiară a semnalat, în observațiile transmise Senatului, că propunerea nu desemna autoritatea competentă și nu prevedea sancțiuni.
Ce rol poate avea BVB în formarea acestei piețe, dincolo de asigurarea infrastructurii de tranzacționare: pregătirea emitenților, standardizarea raportărilor, educarea investitorilor sau promovarea internațională?
Bursa lucrează întâi prin regulile de admitere. La intrarea pe piața principală, ele cer un minim de acțiuni aflate la public și pot cere un market maker care să țină ordine în piață la un spread îngust. Pentru REIT-uri aceste condiții cântăresc mult, fiindcă investitorul cumpără acțiuni tocmai ca să le poate vinde când dorește și să nu depindă de vânzarea unei clădiri.
Obligațiile de raportare le stabilesc legea și A.S.F. Bursa poate propune un model comun, în care fiecare clădire apare cu valoarea, gradul de ocupare și durata contractelor, ca un analist să compare două vehicule fără să le refacă bilanțurile.
Pregătirea emitenților începe cu guvernanța, mult înaintea listării. Un proprietar obișnuit să decidă singur învață să lucreze cu membri independenți în consiliu și cu acționari care pun întrebări la fiecare raport. Bursa îi poate aduce la aceeași masă pe viitorii emitenți, pe consultanții autorizați și pe intermediari.
Educația investitorilor, la care contribuim deja, are aici un rol mai mare decât la alte acțiuni. Prețul se mișcă zilnic, deși clădirile se reevaluează doar periodic, și cine cumpără trebuie să știe asta dinainte.
La întâlnirile cu investitorii străini, instrumentul nu trebuie explicat. Ei îl cunosc din zeci de țări mai dezvoltate, în timp ce în regiune astfel de regimuri sunt încă puține și mici. Bineînțeles, investitorii străini și-ar dori ca regimul REIT-urilor din România să semene cu cele din piețele pe care le cunosc.
Ce tip de emitenți ar putea forma primul val de REIT-uri listate la BVB și ce dimensiune minimă ar trebui să aibă portofoliile lor pentru a deveni relevante atât pentru investitorii individuali, cât și pentru cei instituționali? Ce tipuri de capital ar putea atrage REIT-urile românești: economiile populației, fonduri de investiții, fonduri de pensii, companii de asigurări sau capital internațional? Ce condiții trebuie îndeplinite pentru ca toate aceste categorii să participe simultan la piață?
Primul val ar veni probabil de la proprietarii de clădiri închiriate cu contracte lungi, în logistică, birouri și centre comerciale regionale, și de la dezvoltatorii care vor să desprindă din bilanț proiectele terminate. Proiectul are deja o perioadă de tranziție pentru listare. Ungaria merge mai departe, printr-o etapă de pregătire cu termen-limită, la capătul căreia vehiculul care nu îndeplinește toate condițiile pierde regimul fiscal favorabil.
Dimensiunea minimă se măsoară mai puțin în metri pătrați și mai mult în acțiunile aflate la public și în rulajul zilnic. Un fond de pensii poate pune, ca regulă, cel mult 5 % din activ într-un singur emitent și preferă titlurile pe care le poate vinde fără să miște prețul. Investitorii au nevoie de mai multe clădiri și mai mulți chiriași, ca plecarea unuia să nu-i afecteze investiția. Belgia limitează un singur ansamblu imobiliar la o cincime din activele unui REIT, ceea ce înseamnă, ca regulă, cel puțin cinci în portofoliu.
Economiile populației urmăresc un venit regulat. Fondurile de pensii obligatorii au deja în lege o categorie de până la 3 % din active pentru titlurile imobiliare de pe piața reglementată. Decizia de a o folosi aparține managerilor. Asigurătorii de viață au obligații pe zeci de ani și caută venituri previzibile. Fondurile deschise pot deține active imobiliare prin acțiuni listate, fără vânzări de clădiri în grabă. Capitalul străin ar intra și ar ieși mai ușor prin bursă.
Pentru ca toți să participe deodată, condiția de bază este piața reglementată. Pe ea se sprijină legea pensiilor și conturile de economii și de investiții adoptate recent de Parlament, care încă au nevoie de operaționalizare calibrată bine. Restul îl fac stabilitatea regimului fiscal și o raportare pe care un manager de fond de la Londra o citește la fel ca unul de la București.
Ar trebui piața să înceapă cu segmentele imobiliare consacrate – birouri, centre comerciale, spații logistice și parcuri industriale – sau vedeți potențial și pentru hoteluri, locuințe destinate închirierii, cămine studențești, centre medicale ori alte active specializate? Pot REIT-urile să aducă la bursă români care astăzi preferă să cumpere direct apartamente, spații comerciale sau terenuri? Ce argumente ar putea determina un investitor să aleagă un titlu lichid și diversificat în locul unei proprietăți administrate individual?
Cred că piața ar trebui să înceapă acolo unde venitul se măsoară ușor și unde tranzacțiile dau prețuri de referință. Bucureștiul are circa 3,4 milioane de metri pătrați de birouri moderne, iar spațiile logistice și industriale din toată țara trec de opt milioane, cu chirii stabilite de regulă în euro și indexate anual. Centrele și parcurile comerciale regionale intră în aceeași categorie.
Căminele studențești, centrele medicale și hotelurile pot urma, prin vehicule specializate. Venitul lor depinde și de cel care le exploatează. Un hotel este o investiție bună pentru acționari atunci când este închiriat pe termen lung unui operator cu istoric bun.
La locuințele de închiriat e nevoie de prudență. În mai multe țări europene, tratamentul fiscal al locuințelor închiriate a fost punctul sensibil al acestor regimuri. Doar circa doi români dintr-o sută locuiesc în chirie la preț de piață, față de aproximativ unul din cinci europeni. Piața este mică și puțin organizată. Nimeni nu poate promite că REIT-urile vor scădea chiriile. O piață organizată ar crea totuși condiții pentru investiții în locuințe noi și în renovare, dacă regimul orientează vehiculele spre astfel de clădiri și le cere o politică de chirii publicată.
REIT-urile pot aduce la bursă o parte din cei care cumpără astăzi apartamente ca investiție. Se poate vinde ușor un sfert de apartament? Nu. Proprietarul unui apartament închiriat depinde de un singur chiriaș și, când are nevoie de bani, vinde tot, în câteva luni. Acțiunile unei societăți imobiliare listate se pot vinde în aceeași zi, la prețul pieței și doar câte trebuie, iar venitul lor vine din contractele cu mulți chiriași, în clădiri evaluate independent. Fiecare investitor poate lua expunere in mai multe cartiere, orase, județe, dacă vrea prudență când nu se știe prea bine ce proiecte se fac la timp sau nu.
Cum se schimbă relația dintre dezvoltator, proprietarul activului și investitor după transferarea proprietăților într-un vehicul listat? Cine păstrează controlul, cine administrează activele și cine răspunde pentru performanța lor? Pot REIT-urile să creeze și o piață secundară pentru capitalul deja blocat în proprietăți, oferindu-le dezvoltatorilor posibilitatea să recupereze bani din proiectele mature și să îi investească în construcții noi?
După transfer, clădirea aparține societății, iar societatea aparține tuturor acționarilor. Dezvoltatorul devine cel mult unul dintre ei și, uneori, administratorul vehiculului. Controlul îl exercită adunarea generală și consiliul de administrație. Un plafon pe acționar și membrii independenți din consiliu l-ar împiedica pe vânzător să exercite controlul într-un mod discreționar și opac pentru ceilalți investitori.
Administrarea poate fi internă sau încredințată unui administrator extern. În al doilea caz contează cum este plătit. Un comision calculat pe valoarea activelor îl poate împinge să cumpere mai mult și scump. Unul raportat la profitul din chirii pe acțiune și la dividend îi leagă interesul de al acționarilor. Pentru performanță răspunde consiliul, în fața acționarilor, care văd rezultatul în prețul de pe bursă. Administratorul răspunde în fața consiliului, evaluatorul pentru valorile pe care le semnează.
REIT-urile pot crea această piață. Un dezvoltator care a terminat un parc logistic și l-a umplut cu chiriași are banii prinși în el ani de zile. Vânzându-l unui vehicul listat, își recuperează capitalul și îl poate pune în următorul proiect, unde dezvoltatorul gestionează riscul de construire pe care un REIT nu îl preia în mod uzual. Pentru clădirile de top, investitorii cer la București o primă de risc mai mare decât la Varșovia, Praga sau Budapesta. Un cumpărător local, cu capital românesc și acționariat larg, mărește numărul celor care pot face o ofertă.
Cum ne asigurăm că banii atrași prin bursă se întorc în economia reală – în dezvoltări, reconversii urbane și modernizarea activelor – și că REIT-urile nu se limitează la schimbarea proprietarului unor clădiri deja existente?
Prima tranzacție a unui vehicul este aproape întotdeauna o schimbare de proprietar. Contează unde merg banii încasați. Când vânzătorul este dezvoltator, ei se pot întoarce în șantiere noi. Apoi vine renovarea. Până în 2030, regulile europene cer modernizarea clădirilor nerezidențiale aflate în ultimele 16 % ca performanță energetică, iar până în 2033, a celor din ultimele 26 %. O societate cu acționari care citesc rapoartele are tot interesul să își modernizeze portofoliul, pentru că o clădire rămasă în urmă pierde chiriași și valoare. Reconversia fostelor platforme industriale urmează aceeași logică.
Distribuirea obligatorie împinge în aceeași direcție. Un vehicul care împarte aproape tot profitul crește foarte puțin din profitul reținut. Pentru fiecare clădire nouă sau renovare mare are nevoie de majorări de capital, de credit în limita plafonului sau de banii din vânzarea clădirilor mature. La o emisiune de acțiuni, investitorii judecă proiectul înainte să îl finanțeze. Legea poate permite o parte limitată din active în dezvoltare, cu condiția ca baza vehiculului să rămână venitul din chirii. Raportul anual poate arăta separat cât din capitalul atras a mers în spații noi sau modernizate.
Care ar putea fi efectul acestei piețe asupra finanțării companiilor? Pot REIT-urile să reducă dependența unor sectoare economice de creditul bancar și să elibereze resurse pentru alte investiții productive?
Gândiți-vă la o companie de producție care și-a construit singură hala și depozitul. O parte mare din capitalul ei stă în ziduri, care îi garantează și creditele. Peste jumătate din creditul bancar acordat companiilor este legat, direct sau prin garanții, de imobilele comerciale. Dacă o astfel de companie își vinde clădirile unui vehicul listat și le închiriază înapoi pe termen lung, eliberează bani pentru producție.
Creditul nu dispare. Vehiculul se împrumută și el, în limita plafonului de îndatorare, dar pe un portofoliu evaluat independent și diversificat, cu risc controlat. Partea pusă de acționari este capital propriu, pe care o bancă nu îl poate da însă pe care îl cere ca să acorde un împrumut.
România este ultima din Uniunea Europeană la creditul privat raportat la PIB, iar băncile dețin peste două treimi din activele sistemului financiar. Companiile europene își iau din piețe circa 13 % din finanțarea nouă, cele românești aproape nimic. Organizația pentru Cooperare și Dezvoltare Economică a recomandat în 2022 un cadru pentru REIT-uri, ca sursă de finanțare din piață. Sper să începem implementarea.
Ce mecanisme de guvernanță sunt necesare pentru protejarea investitorilor minoritari? Cât de importante sunt regimul fiscal, obligația de distribuire a profitului și limitele privind îndatorarea pentru succesul pieței? Unde trebuie găsit echilibrul dintre stimularea noilor listări și evitarea unor privilegii fiscale nejustificate?
Pe lângă regula pentru tranzacțiile cu părțile afiliate, acționarul minoritar are nevoie de membri independenți în consiliu, care pot bloca o decizie luată în conflict de interese. La fel de utile sunt rotația evaluatorului și publicarea contractului de administrare, cu tot cu comisioanele.
Regimul fiscal decide dacă piața pornește. Când o societate imobiliară listată își împarte profitul, din fiecare 100 de lei câștigați aproape 30 se plătesc astăzi ca impozit, o dată la societate și încă o dată la acționar. Proprietarul care închiriază direct plătește o singură dată. Din 2026, dividendul și profitul se impozitează cu aceeași cotă, de 16 %, așa că, pentru investitorul român, un regim pentru REIT-uri nu schimbă cota, ci mută impozitarea, o singură dată, la acționar. Ca mutarea să fie reală, Franța și Spania taxează vehiculul când un acționar mare este scutit. Distribuirea obligatorie a profitului împiedică regimul să devină o simplă amânare a impozitului, fiindcă profitul ajunge anual la investitor unde este impozitat.
Plafonul de îndatorare din proiect apără investitorul de un vehicul care cumpără prea mult pe datorie. Regatul Unit cere ca profitul din chirii să acopere de cel puțin 1,25 ori costurile de finanțare, altfel vehiculul plătește un impozit suplimentar.
Echilibrul îl arată Comisia Europeană, care a acceptat impozitarea la acționar, cu distribuire obligatorie, dar a respins rezervele neimpozitate pentru reinvestire. Tratamentul diferit se justifică pentru venitul din chirii, într-un vehicul cu acționariat larg, iar cine nu mai îndeplinește condițiile îl pierde. De partea cealaltă, un regim prea strict nu pornește deloc. Prima formă a legii spaniole nu a produs niciun vehicul. Costul fiscal net se poate măsura transparent înainte ca Ministerul Finanțelor și Parlamentul să fixeze pragurile.
După ce criterii vom putea spune, peste câțiva ani, că piața românească a REIT-urilor a reușit: numărul și valoarea emitenților, lichiditatea, capitalul străin atras, proiectele noi finanțate sau randamentul oferit investitorilor?
Numărul emitenților spune puțin. Bulgaria are zeci de REIT-uri, cu o capitalizare totală de circa un miliard de dolari. Valoarea emitenților trebuie citită împreună cu partea din acțiuni aflată la public.
Primul criteriu este lichiditatea, măsurată în titluri care se tranzacționează zilnic, cu spread îngust, pe care un fond de pensii și o familie le pot cumpăra și vinde la fel de ușor. Prețul față de valoarea activelor nete arată și el câtă încredere au investitorii în evaluări și în administrare. Capitalul străin atras măsoară interesul din afară, iar fondurile de pensii și investitorii individuali din registrul acționarilor arată că piața are o bază proprie. Proiectele finanțate se văd în cât din capitalul atras de vehicule a mers în clădiri noi, renovări și reconversii.
Randamentul depinde de chirii și de dobânzi, așa că nu poate fi o țintă a politicii publice. Calitatea raportării, în schimb, se poate urmări an de an. Piața va fi reușit atunci când economiile românilor vor deține, prin bursă, o parte din clădirile din care trăiește economia și din locuințele noi în care tinerii își permit să se mute.


COMMENTS