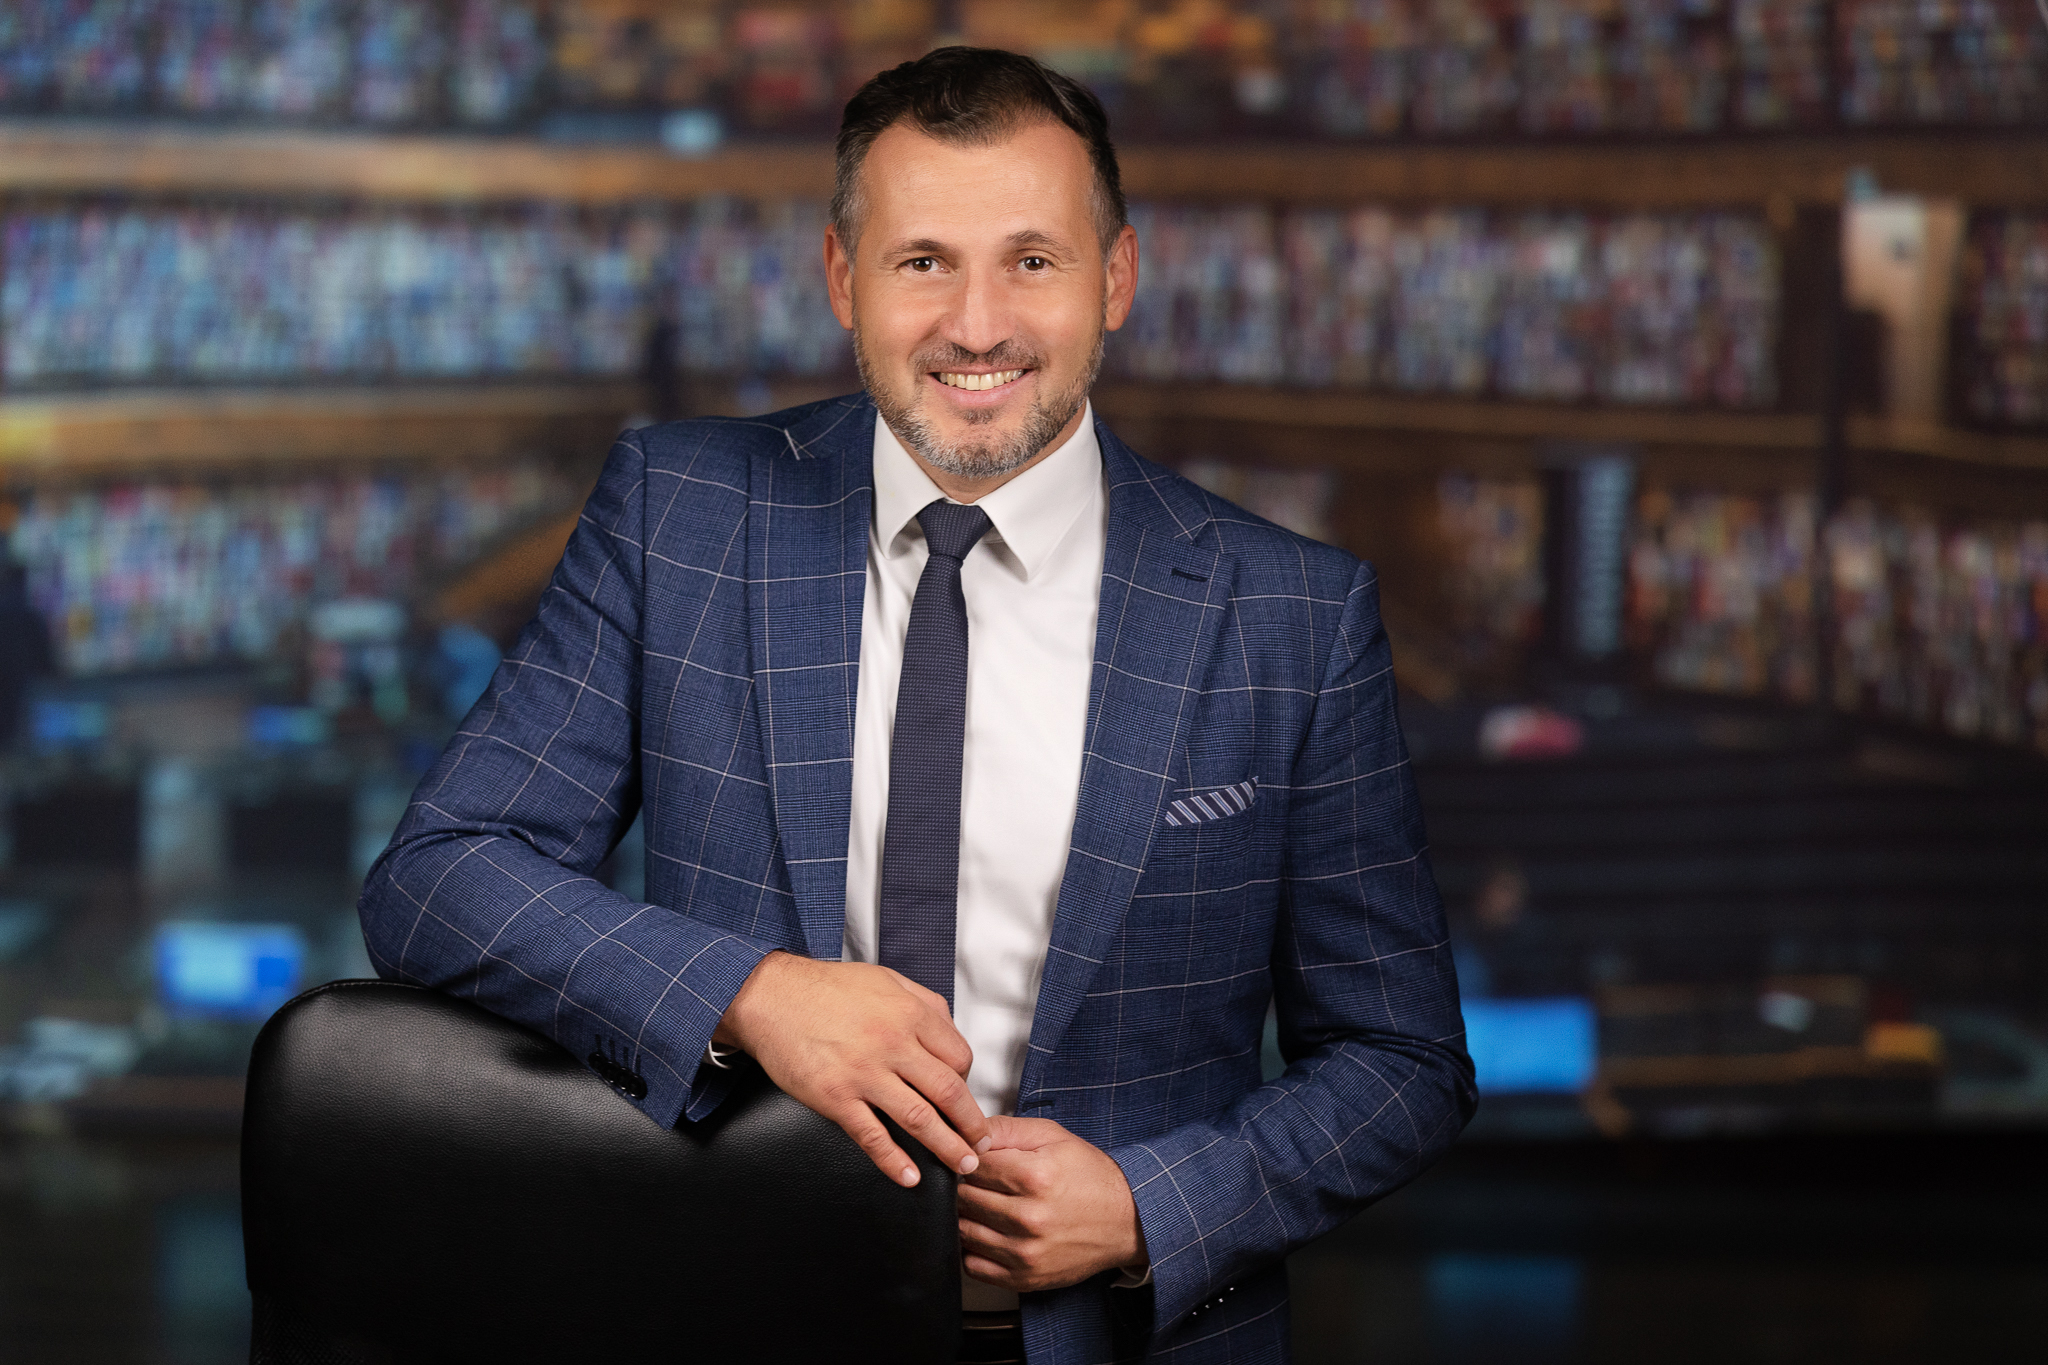
Cu un parcurs de peste două decenii la vârful celor mai mari companii financiare din România, Ștefan Stavrositu a preluat în anul 2023 conducerea BCR Asigurări de Viață VIG, ghidând organizația către un ritm accelerat de modernizare tehnologică. Sub leadership-ul său, compania a integrat soluții digitale avansate, transformând ecranele telefoanelor în punți de educație financiară pentru noua generație. În interviul acordat revistei noastre, Ștefan Stavrositu spune despre profilul clientului român că acesta nu poate fi redus la o singură nevoie: „Există persoane pentru care prioritatea este protejarea familiei în cazul pierderii unui venit, persoane interesate să își construiască un capital în timp și persoane care caută acces la soluții medicale care să le ofere mai multă predictibilitate financiară. Cred că piața va evolua către o mai bună diferențiere a acestor nevoi. Nu este vorba despre a alege între protecție și investiție, ci despre a înțelege ce rol are fiecare în planul financiar personal și cum pot fi folosite unul în completarea celuilalt.” Sintetizează misiunea sa printr-o metaforă simplă, dar puternică: „Cumperi o asigurare de viață pentru că iubești pe cineva” sau „Asigurarea este ca centura de siguranță”.
- Domnule Stavrositu, primele date consolidate pentru anul 2026 arată o performanță remarcabilă pentru BCR Asigurări de Viață VIG, cu o creștere a primelor brute subscrise de 45% în prima parte a anului și o cotă de piață care a urcat la 16%. Într-un context economic în care mulți români sunt încă prudenți cu bugetele lor, care au fost motoarele strategice din spatele acestei accelerări masive în 2026? Cum colaborează strategia de asigurări cu cea a grupului bancar pentru a trece de la simpla vânzare a unui produs la crearea unei culturi a planificării pe termen lung în România?
Rezultatele din primul trimestru al anului 2026, când am înregistrat prime brute subscrise de 252 de milioane de lei, în creștere cu 45% față de perioada similară a anului precedent, confirmă direcția de dezvoltare a companiei. Această evoluție reflectă contribuția partenerilor de distribuție, relevanța produselor și capacitatea noastră de a răspunde unor nevoi concrete ale clienților.
Strategic, urmărim două direcții complementare: consolidarea parteneriatului cu BCR și dezvoltarea rețelei proprii de consultanți. Parteneriatul cu banca ne permite să integrăm protecția financiară în ecosistemul de servicii pe care clienții îl utilizează deja, în timp ce rețeaua proprie ne ajută să extindem accesul la asigurări facultative de viață și de sănătate. Ne propunem să ajungem la aproximativ 400 de consultanți în 2027, continuând dezvoltarea unei rețele care a crescut semnificativ în ultimii ani.
Cred că este important să schimbăm momentul în care oamenii se gândesc la o asigurare. Nu doar atunci când contractează un credit, ci și când își întemeiază o familie, cumpără o locuință sau își asumă noi responsabilități financiare. În felul acesta, asigurarea devine parte a planificării financiare, nu doar un produs achiziționat punctual.
- Dacă ne uităm la structura portofoliului dumneavoastră, produsele atașate creditelor și cele de tip Unit-Linked (economisire și investiții) rămân ancore puternice, iar recent ați lansat și asigurarea de sănătate pentru afecțiuni grave, cu acoperiri de top. Ce ne spun aceste alegeri despre profilul clientului din România în prezent? Caută românii mai degrabă protecție pură în fața imprevizibilului sau văd asigurarea ca pe un instrument inteligent de investiții pe termen lung?
Profilul clientului român nu poate fi redus la o singură nevoie. Există persoane pentru care prioritatea este protejarea familiei în cazul pierderii unui venit, persoane interesate să își construiască un capital în timp și persoane care caută acces la soluții medicale care să le ofere mai multă predictibilitate financiară.
În zona sănătății, observăm o schimbare importantă de perspectivă: asigurarea începe să fie privită nu doar ca o modalitate de acces la servicii medicale, ci și ca un instrument de gestionare a impactului financiar pe care îl poate avea o problemă de sănătate. Această nevoie stă și la baza dezvoltării soluțiilor noastre medicale.
În ceea ce privește produsele de tip Unit-Linked, acestea răspund unor obiective diferite față de asigurările axate exclusiv pe protecție. Ele presupun o componentă investițională, cu riscuri și condiții specifice, care trebuie înțelese înainte de luarea unei decizii.
Cred că piața va evolua către o mai bună diferențiere a acestor nevoi. Nu este vorba despre a alege între protecție și investiție, ci despre a înțelege ce rol are fiecare în planul financiar personal și cum pot fi folosite unul în completarea celuilalt.
- Ce vor clienții dincolo de protecția financiară pură? Cum s-a transformat dorința lor de stabilitate într-o cerere pentru produse mai flexibile, adaptate unor cariere și stiluri de viață tot mai dinamice?
Dincolo de protecția financiară, clienții își doresc să aibă control asupra modului în care interacționează cu asigurătorul. Vor acces rapid la informații, procese simple și posibilitatea de a-și gestiona relația contractuală fără formalități inutile.
Această schimbare este vizibilă și în așteptările privind serviciile digitale. În august 2026, am lansat MyADV Portal, aplicația mobilă prin care clienții își pot consulta și administra polițele, pot plăti primele online și pot accesa documentele contractuale direct de pe telefon.
În paralel, flexibilitatea produselor trebuie să țină cont de diversitatea situațiilor personale. Nevoile unui tânăr aflat la începutul carierei sunt diferite de cele ale unei persoane care are copii sau se apropie de pensionare. De aceea, este important să dezvoltăm soluții relevante pentru diferite etape ale vieții și să oferim informații clare despre opțiunile disponibile.
Pentru noi, o experiență bună înseamnă ca produsul și serviciile asociate să fie ușor de înțeles și de administrat. Digitalizarea nu schimbă rolul fundamental al asigurării, dar poate schimba semnificativ felul în care clientul beneficiază de ea.
- România se află încă la coada clasamentelor europene privind densitatea asigurărilor. Care considerați că este datoria morală a unui lider de piață în educarea publicului și cum măsurați succesul campaniilor de conștientizare dincolo de cifrele de vânzări? Care este cea mai eficientă strategie socială sau narativă pentru a schimba percepția românilor de la „asigurarea este o cheltuială inutilă” la „asigurarea este un act de responsabilitate față de cei dragi”?
Cred că responsabilitatea unui lider de piață este să contribuie la o mai bună înțelegere a riscurilor financiare și a consecințelor pe care acestea le pot avea asupra unei familii. În România, una dintre provocările importante rămâne deficitul de protecție: diferența dintre nevoile reale ale oamenilor și nivelul de acoperire prin asigurări.
Pentru a reduce acest decalaj, trebuie să pornim de la situații pe care oamenii le pot recunoaște în propria viață. Ce se întâmplă cu bugetul familiei dacă persoana care asigură cea mai mare parte a veniturilor nu mai poate lucra? Cum poate fi menținut nivelul de trai al copiilor? Ce resurse sunt disponibile atunci când apare o problemă medicală costisitoare?
Un exemplu concret este instrumentul digital dezvoltat de BCR Asigurări de Viață VIG, care permite calcularea deficitului de protecție financiară în aproximativ două minute. Printr-un astfel de instrument, o nevoie abstractă poate deveni mai ușor de evaluat și de înțeles.
În privința rezultatelor, vânzările reprezintă doar unul dintre indicatori. Sunt importante și interesul publicului, utilizarea instrumentelor educaționale, nivelul de înțelegere a produselor și calitatea deciziilor luate ulterior.
Nu cred că există o singură campanie care poate schimba această percepție. Este nevoie de consecvență, de mesaje adaptate diferitelor categorii de public și de o comunicare care să explice valoarea concretă a protecției, fără să se bazeze pe teamă. Responsabilitatea față de cei dragi se exprimă și prin deciziile financiare pe care le luăm în prezent pentru a le proteja viitorul.
- România are încă o penetrare scăzută a asigurărilor de viață în PIB. Care sunt proiectele concrete prin care compania traduce jargonul tehnic în concepte accesibile publicului larg? Ce vor clienții din România în prezent de la o poliță de viață și cum s-au modificat așteptările lor privind flexibilitatea (ex: suspendarea primelor, răscumpărări parțiale)?
Una dintre direcțiile pe care le urmărim este simplificarea modului în care oamenii descoperă și înțeleg produsele de asigurare. În loc să pornim de la termeni tehnici, trebuie să explicăm ce nevoie acoperă un produs, în ce situații poate fi util și care sunt condițiile pe care clientul trebuie să le aibă în vedere.
Instrumentul nostru digital de calculare a deficitului de protecție financiară este un exemplu al acestei abordări. În loc să ofere doar informații generale despre asigurări, acesta îi ajută pe oameni să își evalueze propria situație. Un alt pas este MyADV Portal, care simplifică administrarea polițelor și accesul la documentele contractuale.
În ceea ce privește flexibilitatea, așteptările trebuie analizate în raport cu tipul de produs. Suspendarea primelor, răscumpărările parțiale sau alte modificări contractuale nu sunt opțiuni disponibile în mod identic pentru toate polițele. Ele depind de structura produsului și de condițiile contractuale.
Cred că o piață mai matură presupune și o mai bună înțelegere a acestor diferențe. Clientul trebuie să știe de la început ce protecție primește, care sunt limitele acesteia și ce posibilități are pe parcursul colaborării.
Obiectivul nostru este să combinăm produse relevante cu informații transparente și servicii care reduc efortul administrativ. Simplitatea nu trebuie să însemne simplificarea excesivă a condițiilor, ci explicarea lor într-un mod pe care clientul îl poate înțelege.
- Care sunt principalele vulnerabilități ale pieței de asigurări din România în acest an și cum vă protejați portofoliul de clienți în fața acestora? Cum se traduce apartenența la un grup financiar puternic în stabilitatea pe care o resimte clientul de rând în momente de criză?
În 2026, piața funcționează într-un context economic dificil, marcat de presiuni asupra veniturilor disponibile și de prudență în consum. Pentru industria asigurărilor de viață, o vulnerabilitate importantă este riscul ca oamenii să amâne tocmai deciziile de protecție de care ar putea avea nevoie în perioadele dificile.
Din perspectiva companiei, este esențial să menținem o abordare prudentă în administrarea riscurilor, să urmărim evoluția portofoliului și să dezvoltăm produse adaptate nevoilor reale ale clienților. Diversificarea canalelor de distribuție contribuie, la rândul său, la dezvoltarea unei baze mai largi de clienți și la reducerea dependenței de un singur tip de produs.
Apartenența la Vienna Insurance Group ne oferă beneficiul experienței unui grup internațional specializat în asigurări, al unor procese de guvernanță și al unei perspective pe termen lung asupra administrării riscurilor. Parteneriatul cu BCR completează acest cadru prin apropierea de clienți și integrarea soluțiilor de protecție în ecosistemul financiar.
Pentru client, stabilitatea trebuie să însemne mai ales capacitatea asigurătorului de a-și respecta obligațiile contractuale. Într-un moment dificil, contează ca drepturile și condițiile poliței să fie clare, solicitările să fie gestionate corespunzător, iar obligațiile asumate să fie onorate.
- Cum influențează modificările legislative și cerințele ASF strategia de dezvoltare a produselor BCR Asigurări?
Cadrul de reglementare influențează atât caracteristicile produselor, cât și modul în care acestea sunt distribuite, explicate și administrate. Cerințele ASF și legislația aplicabilă contribuie la protejarea consumatorilor și la menținerea unui cadru prudent de funcționare a pieței.
În dezvoltarea unui produs, trebuie să existe un echilibru între nevoia comercială, sustenabilitatea financiară și interesul clientului. Este important ca produsul să aibă o utilitate clară, condiții contractuale transparente și un mecanism de distribuție care să permită informarea corectă a persoanelor interesate.
Modificările legislative pot necesita actualizarea documentației, a proceselor interne și a modului în care comunicăm anumite caracteristici ale produselor. Din acest motiv, colaborarea dintre echipele de business, juridic, conformitate și managementul riscurilor este esențială.
Privim conformitatea ca parte a procesului de dezvoltare, nu ca pe o etapă formală de la final. Încrederea în industrie depinde și de capacitatea noastră de a explica în mod responsabil ce oferă o poliță, în ce condiții funcționează și care sunt limitele sale.
- Domnule Stavrositu, se spune adesea că asigurările de viață sunt o industrie bazată prin excelență pe strângerea de mână și pe empatia umană în momente dificile. Când aducem digitalizarea, inteligența artificială și chatbots în această ecuație, cum facem ca tehnologia să nu răcească această relație, ci, din contră, să o facă mai umană și mai apropiată de client? Cum integrați noile tehnologii (precum AI sau automatizarea daunelor) fără a pierde componenta de empatie și consultanță umană, esențială în momentele critice ale clienților?
Cred că tehnologia devine cu adevărat valoroasă atunci când elimină dificultățile inutile din relația cu clientul. Dacă o persoană poate obține rapid un document, poate plăti o primă sau poate consulta informațiile despre poliță fără să parcurgă procese complicate, câștigă timp și are mai mult control asupra propriei experiențe.
Lansarea MyADV Portal este un exemplu concret în această direcție. Clienții pot consulta și administra polițele, pot plăti primele online și pot accesa documentele contractuale direct de pe telefon. Aceste funcționalități simplifică activitățile curente și fac relația cu asigurătorul mai accesibilă.
În ceea ce privește inteligența artificială și automatizarea, cred că trebuie să pornim de la nevoia concretă pe care vrem să o rezolvăm. Tehnologia poate sprijini procesarea informațiilor și eficientizarea activităților repetitive, însă utilizarea ei trebuie să respecte cerințele privind securitatea datelor, transparența și controlul deciziilor.
În situațiile sensibile, mai ales atunci când clientul sau familia sa trece printr-un eveniment dificil, accesul la un specialist și la o comunicare empatică rămâne esențial. Nu toate interacțiunile trebuie automatizate.
Nu văd digitalizarea și relația umană ca pe două direcții concurente, ci ca pe două direcții complementare. Dimpotrivă, tehnologia poate prelua o parte din complexitatea administrativă, astfel încât oamenii să se poată concentra asupra situațiilor în care sprijinul și consultanța fac diferența.
- Sunteți un lider care crede că tehnologia trebuie să rezolve nevoile viitoare, nu problemele de ieri. Dacă ar fi să privim BCR Asigurări de Viață VIG prin lentila viitorului, cum arată o zi din viața unui client digital în interacțiunea cu dumneavoastră peste 5 ani? Mai avem polițe clasice sau asigurarea va deveni un asistent digital invizibil care ne protejează în fundal?
Cred că, peste cinci ani, experiența clientului va fi mai integrată în activitățile sale cotidiene. Acesta va putea accesa informațiile despre produsele deținute, va putea gestiona solicitări și va primi notificări relevante fără să fie nevoit să caute de fiecare dată documentele sau să reia procese administrative.
În același timp, experiența va trebui să fie personalizată, dar și transparentă. Clientul trebuie să știe ce protecție are, care sunt condițiile contractuale și ce pași trebuie să urmeze atunci când are nevoie de serviciile asigurătorului.
Cred că polița va continua să existe ca document care definește drepturile și obligațiile părților. Se va schimba însă modul în care interacționăm cu ea. O parte tot mai mare din administrare va putea fi realizată digital, în timp ce consultanța umană va rămâne importantă pentru alegerea produselor și pentru situațiile complexe.
Pentru noi, direcția este să dezvoltăm servicii care să răspundă nevoilor reale, nu să introducem tehnologie doar pentru că este disponibilă. Viitorul asigurărilor va depinde de capacitatea de a combina simplitatea digitală cu relevanța produselor și cu responsabilitatea față de client.
- Pentru că ați menționat modul în care tehnologia apropie oamenii, vedem că această digitalizare vine la pachet și cu o responsabilitate socială uriașă. Care este politica companiei privind investițiile sustenabile și cum integrați criteriile de mediu și guvernanță în portofoliile pe care le administrați?
Pentru un asigurător de viață, sustenabilitatea trebuie privită dintr-o perspectivă pe termen lung. Administrăm obligații față de clienți care se pot întinde pe mulți ani, iar deciziile de investiții și de administrare a riscurilor trebuie să țină cont de acest orizont.
Criteriile de mediu, sociale și de guvernanță pot contribui la o evaluare mai amplă a riscurilor și oportunităților asociate investițiilor. Aplicarea lor trebuie să fie compatibilă cu politica de investiții a companiei și a grupului, cu cerințele prudențiale și cu obligația de a administra responsabil resursele aferente contractelor de asigurare.
În acest context, este important să analizăm nu doar rezultatele financiare imediate, ci și riscurile care se pot manifesta pe termen lung. Guvernanța solidă, procesele de control și transparența sunt elemente esențiale ale acestei abordări.
În același timp, responsabilitatea unei companii nu se limitează la portofoliile de investiții. Ea se reflectă și în modul în care își tratează angajații și clienții, în utilizarea responsabilă a resurselor și în contribuția la comunitățile în care activează.
Cred că sustenabilitatea trebuie să fie integrată în deciziile de business și susținută prin practici concrete, criterii clare și responsabilitate pe termen lung.
- Pentru un CEO, performanța se măsoară adesea în cifre financiare. Cum evaluați însă rentabilitatea socială (Social ROI) a proiectelor de CSR în care vă implicați?
Pentru noi, rentabilitatea socială nu se măsoară doar în resursele investite, ci mai ales în rezultatele concrete pe care le generăm în comunitate. De aceea, ne implicăm în proiecte care răspund unor nevoi reale, în domenii precum educația, sănătatea, protecția mediului și sprijinirea copiilor vulnerabili.
Printre inițiativele noastre se numără sprijinirea copiilor din casele de tip familial din Teaca, inclusiv prin achiziționarea de rechizite pentru noul an școlar, parteneriatul cu Asociația „Ana și Copiii”, unde colegii noștri s-au implicat în pregătirea conservelor pentru iarnă, precum și acțiunile de plantare organizate alături de Asociația Oxigen și Romsilva. Susținem, de asemenea, accesul copiilor la servicii medicale prin parteneriatul cu Asociația Merci Charity, în cadrul căruia peste 500 de copii din mediul rural au beneficiat de tratamente stomatologice gratuite în doi ani.
Evaluăm impactul acestor proiecte prin rezultate concrete, numărul beneficiarilor, resursele mobilizate și continuitatea inițiativelor. La fel de importantă este implicarea colegilor noștri, pentru că responsabilitatea socială se construiește prin participare și consecvență.
Cred că adevărata valoare a acestor proiecte se vede în schimbările pe care le produc în viața oamenilor: un copil care merge la școală cu cele necesare, accesul la servicii medicale sau un mediu mai sănătos pentru generațiile viitoare. Acesta este impactul pe care ne dorim să îl construim pe termen lung.
- Conduceți o companie al cărei nucleu este protecția împotriva imprevizibilului și a vulnerabilității umane. Cum vă influențează această responsabilitate zilnică modul în care vă gestionați propria viață, prioritățile din afara biroului? Ce vă ajută să rămâneți ancorat atunci când deciziile strategice devin presante?
Activitatea în asigurările de viață îți oferă o perspectivă aparte asupra responsabilității. Înțelegi că deciziile financiare au consecințe concrete pentru oameni și familiile lor și că, dincolo de indicatorii de business, contează capacitatea de a oferi soluții relevante și de a respecta angajamentele asumate.
Această perspectivă mă face să privesc deciziile și dincolo de rezultatul imediat. Într-un rol de conducere, este important să poți evalua consecințele pe termen lung, să asculți opinii diferite și să păstrezi echilibrul între obiectivele comerciale și responsabilitatea față de oameni.
Atunci când deciziile devin presante, cred că ajută foarte mult claritatea priorităților și încrederea în echipă. Un lider nu trebuie să aibă toate răspunsurile de unul singur, ci să creeze cadrul în care oamenii pot contribui cu expertiza lor și pot găsi împreună soluții.
În afara biroului, echilibrul personal și timpul acordat relațiilor importante rămân esențiale. Cred că perspectiva pe termen lung, atât în business, cât și în viața personală, se construiește prin consecvență și prin capacitatea de a distinge între ceea ce este urgent și ceea ce contează cu adevărat.
Mihai Săndoiu
Interviu publicat de revista PIAȚA FINANCIARĂ nr. 10/2026


COMMENTS