Evenimentul ASIGURĂRI 2026: STABILITATE & VULNERABILITATE, conferință organizată de Finmedia și revista Piața Financiară în data de 22 octombrie 2026 la hotel Ramada North Bucharest, a reunit profesioniști de seama din industria pieței asigurărilor din România, evenimentul aducând la aceeași masă lideri ai principalelor companii de asigurări, reprezentanți ai autorității, brokeri și specialiști din zona de tehnologie și servicii financiare, într-un format concentrat, orientat către perspective strategice și soluții concrete.
Dezbaterile pe tema acestei aparente contradicții: cât de solidă este industria și cât de protejat este, în realitate, clientul român?, au fost deosebit de intense, generând multe intervenții și precizări ale celor prezenți.
Piața de asigurări din România traversează o etapă de transformare profundă. Creșterea volumului de prime, consolidarea indicatorilor financiari și diversificarea produselor indică o industrie mai matură și mai bine pregătită să susțină economia. În același timp, nivelul de protecție al populației și al companiilor rămâne o provocare majoră.
Prima parte a conferinței a fost dedicată rezilienței și stabilității pieței. Indicatorii financiari, presiunile asupra tarifelor și costurilor daunelor, schimbarea profilului riscurilor și capacitatea industriei de a răspunde unor evenimente majore vor fi analizate alături de tema protecției consumatorului. În acest context, experiențele recente readuc în atenție și funcționarea mecanismelor europene de supraveghere transfrontalieră și a activității în regim de libertate de prestare a serviciilor (FoS).
Într-un stage interview cu moderatorul evenimentului, Andrei Gheorghe, vicepreședintele ASF, Sorin Mititelu, a vorbit din perspectiva autorității despre cât de solidă este piața și ce ar trebui să se schimbe?
Sorin Mititelu, Vicepreședinte ASF: „Putem spune că un risc pe care îl avem în piața noastră este acesta de concentrare a activității pe o anumită linie de business. E adevărat, în scădere ca pondere în total și mă refer la asigurările auto, dar în continuare este o concentrare mult prea mare. Și când zic mult prea mare, mă refer la o comparație pe care o putem face cu piețe similare României.
De asemenea, putem observa o concentrare destul de mare a pieței pe câțiva jucători. Practic, trei companii mari dețin aproape optzeci la sută din piață. Iar, în zona de intermediere, de asemenea, vedem o mare concentrare pe un anumit canal de distribuție, respectiv canalul de brokeri. Iar în privința portofoliului de investiții vedem și acolo o concentrare foarte mare pe plasamentele în titluri de stat. Deci aceste riscuri generate de concentrări pe anumite planuri ar putea, într-un anumit moment, să reprezinte o vulnerabilitate sau să conducă la o mai mică eficiență în modul de funcționare a întregii piețe.”
Regulile jocului în distribuția de asigurări, modificarea cadrului normativ și dezbaterea privind actualizarea regulilor asociate distribuției, inclusiv în contextul IDD, ridică întrebări importante pentru asigurători, brokeri și clienți: cum poate fi consolidată protecția consumatorului fără ca accesul la produse și eficiența distribuției să fie afectate?
Despre noul nivel de maturitate al Piața asigurărilor din România a vorbit Alexandru Ciuncan, Președinte și Director General UNSAR: „dacă vrem ca la un moment dat să depășim pragul celor 22 la sută, cred, în momentul ăsta, cât înseamnă asigurările de viață în România, avem nevoie, și transmitem oficialilor ASF și celor din arcul guvernamental, de politici fiscale care să sprijine dezvoltarea asigurărilor de viață. Nu pentru că acesta ar fi un scop în sine, ci pentru că în felul acesta putem degreva bugetul public, bugetul de stat, de o serie întreagă de cheltuieli, și asigura reziliența”
Dezbaterile au vizat și regulile jocului în distribuția de asigurări. Modificarea cadrului normativ și dezbaterea privind actualizarea regulilor asociate distribuției, inclusiv în contextul IDD, ridică întrebări importante pentru asigurători, brokeri și clienți: cum poate fi consolidată protecția consumatorului fără ca accesul la produse și eficiența distribuției să fie afectate?
Conferința a abordat și una dintre cele mai importante provocări ale pieței: deficitul de protecție. Dincolo de RCA, există numeroase riscuri insuficient acoperite — de la locuințe și sănătate până la riscuri climatice, cyber, întreruperea activității și răspunderi profesionale. Întrebarea este dacă acestea pot deveni următoarea sursă de dezvoltare a pieței și, mai ales, cum poate industria transforma nevoia de protecție într-o cerere reală de asigurare.
„În industria asigurărilor de viață și sănătate unde operăm noi, interesul este foarte scăzut. Sunt puțini oameni care se gândesc cu adevărat la riscurile care ne înconjoară și sunt și mai puțini cei care fac ceva activ în direcția asta. Există oferte pe piață, există produse de asigurare generale, de viață, de sănătate, dacă vorbim despre ele, există distribuitori. Poți să le iei doar dacă ești interesat, poți să ajungi ușor astăzi, din fericire, la aceste produse. Și nu sunt așa de interesați oamenii. Amână. Da, am înțeles, m-ai convins, dar nu acum”, a spus Ștefan Stavrositu, CEO BCR Asigurări de Viață.
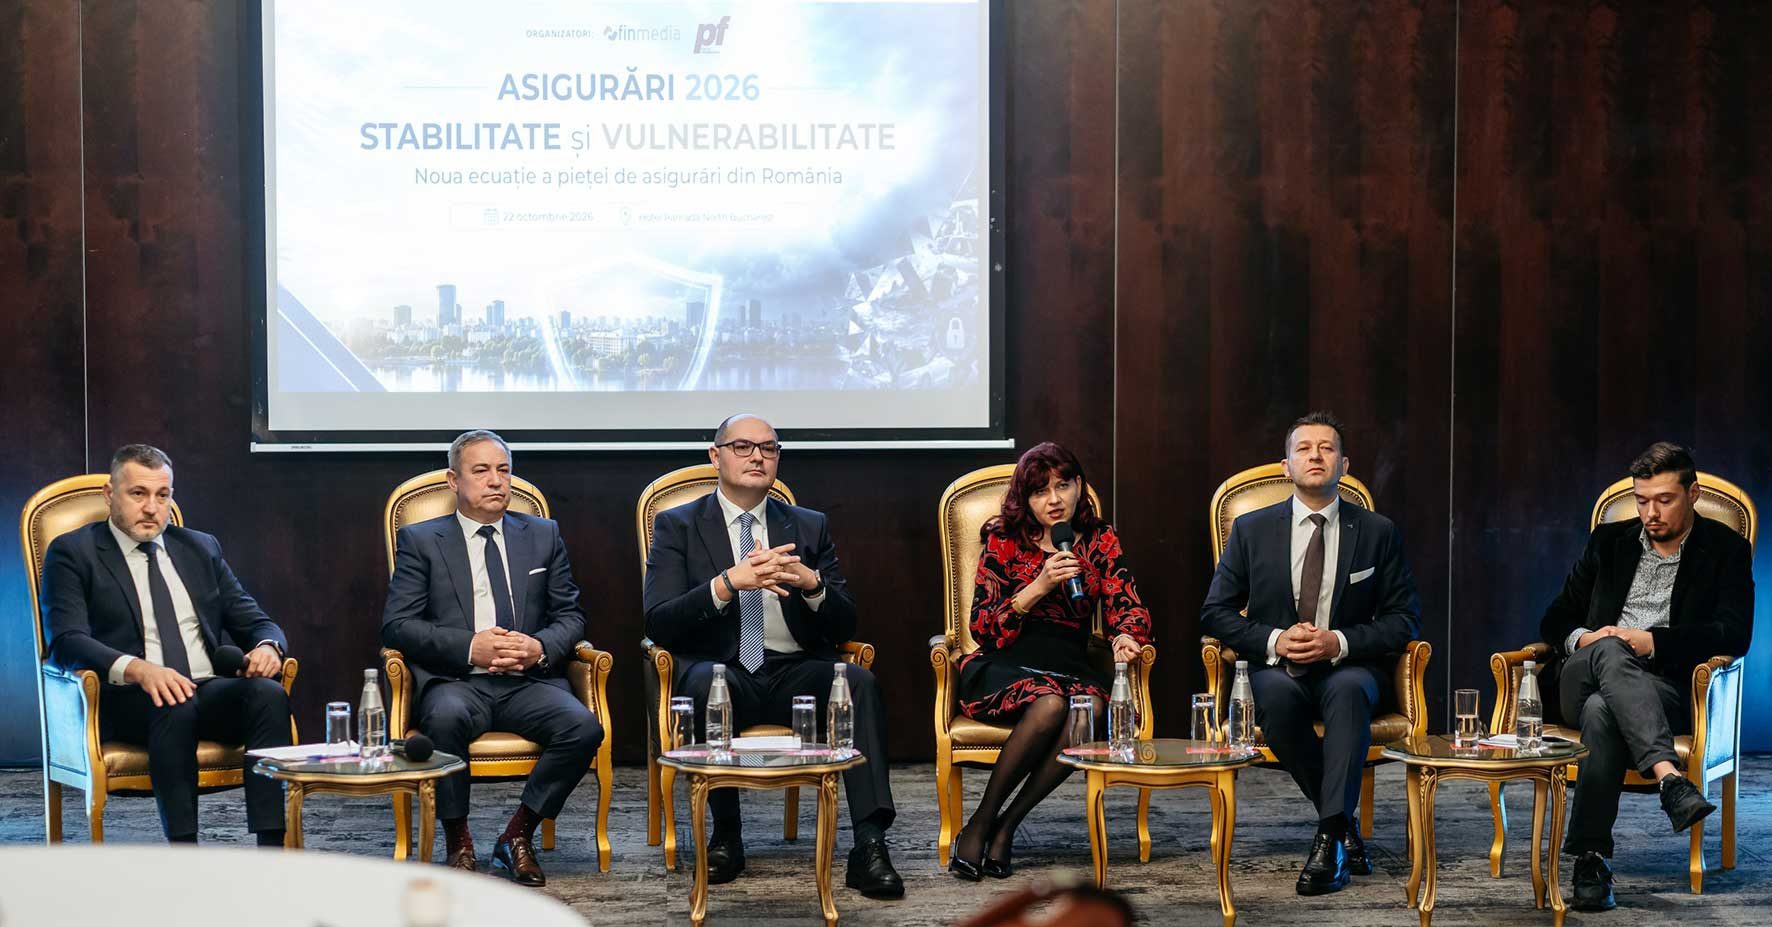
Speakerii invitați la primul Panel – Am construit o industrie mai rezilientă, dar am construit și o societate mai bine protejată? Cât de solidă este piața și cât de protejat este clientul? – , au fost: Codruța Furtună, Director General Adjunct, Allianz-Țiriac Asigurări, Anca Ifrim,
Membru al Boardului Director și Chief Underwriting Officer, Omniasig VIG, Paul Zarzară, Vicepreședinte al Consiliului Director, Asirom VIG, Dorel Duță, Președinte, UNSICAR,
Într-un format de Fireside Chat, doamna Cătălina Ionescu, Head of Distribution Transformation Value Stream, NN Asigurări de Viață, a vorbit despre vulnerabilitățile pieței asigurărilor, încercând să găsească răspunsul la întrebarea: de ce România rămâne atât de puțin protejată?
De ce oamenii cumpără asigurare doar când riscul devine evident sau cum facem protecția relevantă pentru generațiile tinere, au fost teme intens dezbătute de participanți.
„De ce România rămâne atât de puțin protejată? Și atunci prima întrebare ar fi de ce oamenii cumpără asigurare doar când riscul devine evident? Eu cred că aici vorbim de o componentă comportamentală destul de puternică. Problema noastră în momentul ăsta este să scurtăm această distanță între a ști, a fi conștient că ceva se poate întâmpla și a face. Vorbeam mai devreme despre faptul că deficitul de protecție este de aproximativ 833 de miliarde de lei, transformat la nivel personal individual este de peste 165 de mii de lei. Cum facem ca protecția relevantă să ajungă și la cei mai tineri dintre noi, adică să facem generațiile tinere să conștientizeze anumite pericole, anumite riscuri?”, a spus Cătălina Ionescu.
Multe discuții au avut loc pe tema tehnologiei și inteligenței artificiale, digitalizarea proceselor, utilizarea datelor, automatizarea daunelor și dezvoltarea unor produse mai personalizate care pot schimba fundamental relația dintre asigurător și client. Miza nu este însă tehnologia în sine, ci capacitatea industriei de a o transforma în valoare, accesibilitate, prevenție și încredere. Poate AI să schimbe modul în care evaluăm riscul, cât de repede poate fi soluționată o daună în prezent cu ajutorul digitalizării și care sunt perspectivele pentru următorii ani, ce se întâmplă cu brokerul și agentul în noua eră a asigurărilor digitale au iscat multe cereri de cuvânt din partea celor prezenți.
Asigurările viitorului: când inteligența artificială devine parte din produs, a fost tema panelului următor, unde speakeri invitați au fost: Paul Zarzară, Vicepreședinte al Consiliului Director, Asirom VIG, Florin Barbu, Membru Directorat UNIQA Asigurări de Viață, Cristina Dimitriu, Head of Innovation and Digital Transformation Omniasig VIG, Marius Lazia, Consulting Director – Insurance FintechOS.
Prin temele abordate și prin nivelul invitaților, conferința ASIGURĂRI 2026 a oferit o radiografie a pieței și a înlesnit un dialog extrem de interesant despre următoarea etapă de maturizare a asigurărilor din România.


COMMENTS