PayPo, lider pe segmentul Buy Now, Pay Later (BNPL) în Europa Centrală și de Est, a ajuns la 300.000 de utilizatori și peste 1.100 de comercianți români, la patru ani de la intrarea sa pe piața din România. Evoluția companiei are loc într-un context de creștere a adopției soluțiilor BNPL, care reprezintă în prezent aproximativ 4% din volumul total de tranzacții din e-commerce-ul local, potrivit estimărilor PayPo. În primele opt luni din 2026, compania a procesat aproximativ 915.000 de tranzacții, în valoare de circa 290 de milioane de lei.
România a fost prima piață în care PayPo s-a extins în afara Poloniei, compania pornind dezvoltarea regională în 2022. În cei patru ani de prezență locală, numărul utilizatorilor a crescut de aproximativ 12 ori, în timp ce rețeaua de comercianți a depășit pragul de 1.000 la finalul lunii iulie 2026. Peste 60% dintre comercianții din rețea au fost integrați în ultimii doi ani, pe măsură ce soluțiile de tip „Buy Now, Pay Later” au devenit mai cunoscute în piață.
Creșterea bazei de utilizatori s-a reflectat și în frecvența de utilizare a serviciului. În medie, un client PayPo a realizat șase tranzacții de-a lungul perioadei în care a utilizat serviciul. Totodată, valoarea medie a unei tranzacții a ajuns la aproximativ 300 de lei, în creștere cu 22% față de nivelul de la începutul activității companiei pe piața locală.
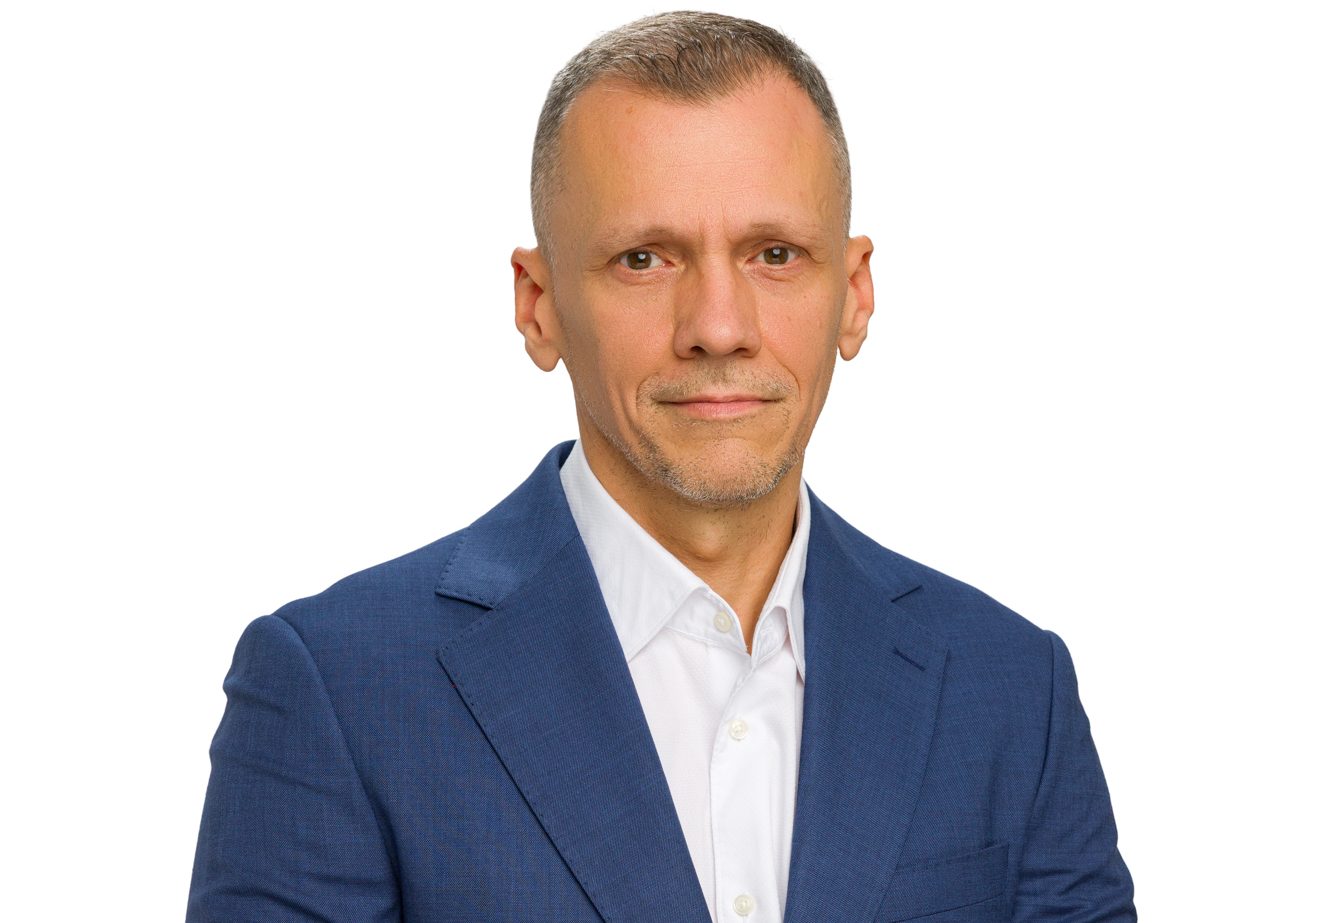
„În patru ani de activitate în România, am trecut de la etapa de adaptare a unui produs la nevoile consumatorului român, la construirea unui ecosistem local cu sute de mii de utilizatori. Dinamica pe care o vedem în prezent, atât în numărul de utilizatori și tranzacții, cât și în valoarea comenzilor, indică o adopție tot mai mare a soluțiilor BNPL. Pentru noi, următoarea etapă este să facem această formă de plată relevantă pentru cât mai multe contexte de cumpărare și să dezvoltăm experiențe tot mai flexibile pentru consumatori și comercianți”, spune Raul Durma, General Manager PayPo România.
Fashion-ul este în prezent categoria cu cel mai mare număr de tranzacții realizate prin PayPo în România, urmată de încălțăminte, beauty, produse pentru copii și pet shop-uri. În ceea ce privește opțiunile de plată, plata în rate reprezintă în prezent aproximativ 25-30% din totalul utilizării PayPo, iar preferința pentru această variantă este în creștere în rândul consumatorilor.
Dezvoltarea PayPo în România a fost însoțită și de extinderea funcționalităților disponibile utilizatorilor. După adaptarea inițială a produsului la particularitățile pieței locale, compania a lansat aplicația mobilă, prin care utilizatorii își pot gestiona limita de cumpărături, plățile și achizițiile realizate prin PayPo. Cel mai recent, compania a introdus și opțiunea de plată în rate, extinzând astfel gama de soluții disponibile consumatorilor.
La nivelul pieței, PayPo estimează că BNPL are în prezent o pondere de aproximativ 4% din volumul e-commerce-ului din România. Compania se așteaptă ca această pondere să se poată dubla în următorii trei ani, pe fondul creșterii gradului de adopție atât în rândul consumatorilor, cât și al comercianților. În piețele mature, segmentul BNPL este estimat să înregistreze în următorii ani o rată medie anuală de creștere de aproximativ 20%, în timp ce piața din România ar putea evolua într-un ritm mai accelerat, potrivit estimărilor PayPo.
„Vedem în continuare mult spațiu de dezvoltare pentru BNPL în România. Următorii ani vor însemna, în primul rând, extinderea adopției în rândul comercianților și consumatorilor, inclusiv în categorii care sunt astăzi mai puțin reprezentate. În paralel, ne așteptăm la o diversificare a opțiunilor de plată și la dezvoltarea unei experiențe omnichannel, astfel încât consumatorul să poată utiliza BNPL în contexte de cumpărare diferite. Integrarea cu carduri virtuale este, de asemenea, una dintre direcțiile pe care le vedem în evoluția serviciilor BNPL”, adaugă Raul Durma.


COMMENTS