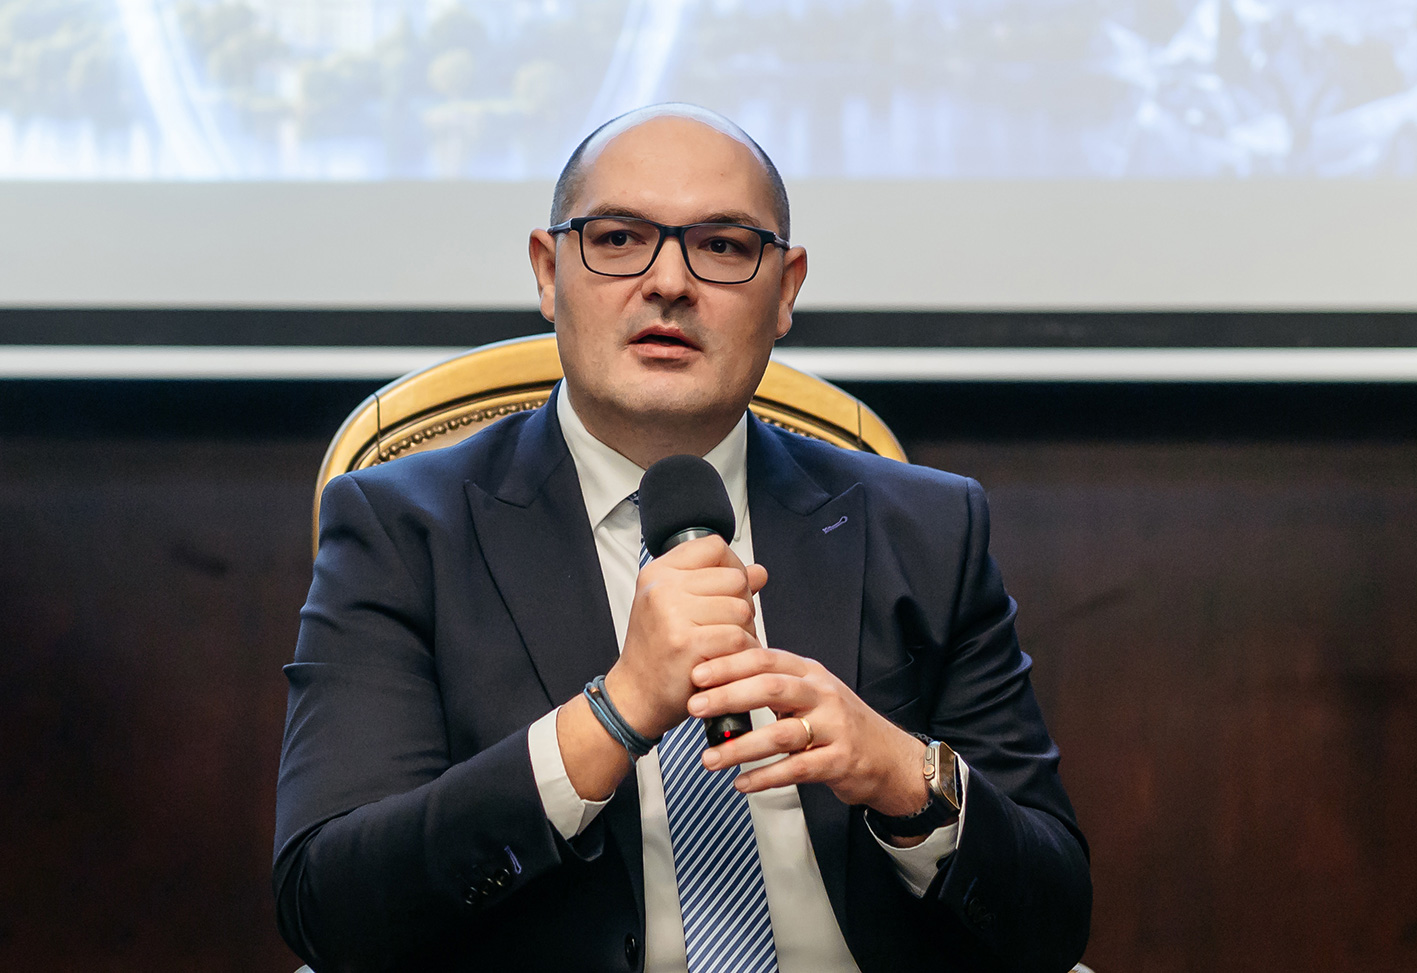
La jumătatea anului vedem o creștere cu 12% a numărului de asigurări voluntare de sănătate încheiate, a spus Președintele UNSAR, Alexandru Ciuncan, la evenimentul „Asigurări 2026. Stabilitate și vulnerabilitate” organizat de Piața Financiară.
„Suntem a treia piață în Europa Centrală și de Est, însă suntem de patru ori mai mici decât Polonia. Acum două săptămâni, UNSAR a organizat la București o reuniune a Asociațiilor Asigurătorilor din Europa Centrală și de Est. Și eram cam opt țări. Și i-am întrebat pe toți: cum sunteți? Gradul nostru de penetrare, știți bine, e 1,35 la sută din PIB. Media pe CEE e de 2,5 la sută. Media pe EU e 7-8 la sută. Am întrebat și eu colegii din CEE cum au făcut. Adică, efectiv, care este rețeta succesului. Și răspunsul a fost foarte clar. Pe de o parte, a fost vorba de coerciția statului, deci de o formă de asigurări obligatorii, care au fost și implementate cu mare atenție. Pe de altă parte, ne-au vorbit toți despre deductibilitățile fiscale. Adică, dacă vrem ca la un moment dat să depășim pragul celor 22 la sută, cât înseamnă asigurările de viață în România, avem nevoie, și transmitem oficialilor ASF și celor din arcul guvernamental, de politici fiscale care să sprijine dezvoltarea asigurărilor de viață. Nu pentru că acesta ar fi un scop în sine, ci pentru că în felul acesta putem degreva bugetul public, bugetul de stat, de o serie întreagă de cheltuieli, și asigura reziliența despre care vorbea domnul vicepreședinte.
La fel, vedem în spațiul public discuții legate de bugetul CNAS și de modul de funcționare a sistemului public de sănătate și de problemele pe care le întâmpină. O cale importantă pentru a soluționa aceste probleme, sigur, nu singură, ar fi dezvoltarea asigurărilor de sănătate. Și e o linie care crește de la an la an. Acum, după primele șase luni, a crescut cu 10 la sută. Despăgubirile plătite au crescut cu 16 la sută. Gândiți-vă că acești bani, undeva la 370 de milioane de lei, sunt bani care au mers către pacienți. Sunt bani care altfel nu au mai fost consumați din bugetul public de sănătate. Deci degrevăm în mod clar și evident bugetul public de sănătate prin intermediul acestor polițe, care, din fericire, au o formă de deductibilitate. Din nefericire, această formă este undeva stabilită acum zece ani. Și-a atins scopul, a sprijinit mult dezvoltarea industriei, dar este absolut necesar să actualizăm această deductibilitate.
Ce putem face mai mult? Da, o să avem un nou cadru de desfășurare a activității distribuitorilor în asigurări. Așteptăm și noi să vedem forma finală a normei privind distribuția. Vom vorbi despre un nou format al pregătirii profesionale în domeniu, și aici UNSAR împreună cu membrii noștri, și vreau să le mulțumesc, au dat feedback deja autorităților legat de cum ar trebui să arate acest nou cadru de pregătire profesională.
Putem vorbi despre funcționarea sistemului de asigurări de locuințe, unde, chiar dacă lucrurile se îndreaptă într-o direcție bună, viteza este încă scăzută. Vă reamintesc că avem 25% locuințe asigurate obligatoriu și cam 19% locuințe asigurate facultativ. Deci există un gap de protecție important pe care România, una dintre cele mai expuse țări din Europa pentru riscurile catastrofale, îl are.
E nevoie să existe un sprijin în oglindă, care să vină și din partea statului, pentru a putea să ducem lucrurile la următorul nivel. Pe de altă parte, direcția este bună, și vedem în ultima vreme nu numai o creștere a interesului românilor pentru asigurări – locuințe, sănătate, călătorie, viață- dar vedem o creștere a numărului celor care efectiv încheie polițe de asigurare. Adică, la jumătatea anului vedem o creștere cu 12 la sută a numărului de asigurări voluntare de sănătate încheiate. Vedem o creștere cu 8 la sută a numărului de asigurări facultative încheiate. Ce înseamnă asta? Când spun 8 la sută în plus asigurări facultative, înseamnă că în jur de 133.000 de locuințe suplimentar erau asigurate facultativ, deci erau protejate complet. Undeva de dimensiunea unui oraș precum Cluj-Napoca, dacă vreți. Deci lucrurile se mișcă. Sigur, subliniez, nimeni nu e perfect. Nu se mișcă cu viteza cu care ne-am dori, dar lucrurile se mișcă în direcția potrivită.
Ne așteptăm ca la finalul acestui an piața să se apropie de 30 de miliarde de lei, deci cam cinci miliarde de euro. Polonia, o țară apropiată nouă din Europa Centrală și de Est, cred că e undeva la douăzeci de miliarde de euro. Deci, vă dați seama ce spațiu și ce oportunități există aici. Nu ne comparăm acum cu Germania și cu Franța. Dar ne așteptăm să ne apropiem de treizeci de miliarde de lei.
Însă, la rândul nostru, semnalăm niște lucruri care se discută zilele astea la reuniunile reasigurătorilor: se schimbă natura riscurilor. Riscurile devin nu numai mai pregnante, mai intense ca frecvență și ca severitate, dar devin mai complexe, mai interconectate. Vedeți că apar noi tipuri de autovehicule. Deja avem o mașină care pare a zbura, chit că e sub formă de prototip, dar vă dați seama ce înseamnă asta și ce implicații va avea în cinci-zece ani, când poate că o vom vedea pe străzi și cineva va putea să parcheze deasupra ta din greșeală. Și ce implicații sunt aici pe asigurări? Vedem că riscurile catastrofale, fenomenele meteo extreme își fac simțită prezența și din ce în ce mai mult industria plătește. Vorbeam despre acei 7,5 milioane de euro pe care asigurătorii din România, membrii noștri, îi plătesc în fiecare zi calendaristică ca despăgubiri. Gândiți-vă ce înseamnă asta și ce efort înseamnă în procesarea dosarelor de daună, în tot ceea ce înseamnă zona operațională.
Dar, dacă ne uităm la impactul fenomenelor meteo extreme, vedem o creștere și a catastrofelor. Vedem o creștere de aproape trei ori a despăgubirilor plătite din 2021 până acum. Chit că vorbim despre furtuni, chit că vorbim despre incendii, din 2021 până azi membrii noștri plătesc despăgubiri de peste trei ori mai mari, chiar dacă numărul locuințelor asigurate a crescut mult mai încet. Cred că e important să vedem lucrurile în context. Adică să încercăm să dăm zoom out și să vorbim despre aceste riscuri care devin din ce în ce mai pregnante și să vedem cum putem să avem o societate mai rezilientă, până la urmă, pentru că acesta e rolul nostru ca industrie.
Legat de ceea ce oferă sau nu sistemul public de sănătate, aici e o discuție pe care noi o avem în mod constant cu autoritățile, cu cei de la CNAS, cy Ministerul Sănătății. Și avem o colaborare și discuții realmente bune. În momentul în care intri într-o asigurare voluntară de sănătate, de cele mai multe ori ai acoperite și servicii de prevenție. De cele mai multe ori ești motivat să ai mai multă grijă de sănătatea ta, ceea ce evident că te face să fii și într-o formă mai bună în viitor. Acum, dacă există companii care merg în direcția de ofertă de beneficii, vouchere, sau care îți oferă poate beneficii la anumite săli de fitness sau alt tip de beneficii, aici, din ce știu, există soluții pe piață în momentul ăsta. Ele diferă de la companie la companie, în funcție de strategia și de politica comercială a fiecărui asigurător. Există companii de asigurări care au oferit discounturi sau device-uri de tip wearable pe principiul dacă ai asigurare de sănătate, îți oferim și un device care îți monitorizează parametrii, starea de sănătate și asta te ajută pe tine, ca și client, pe partea de prevenție. Deci, lucrurile sunt într-o plină dezvoltare.
Dar mă întorc la ceea ce spuneam. Atâta timp cât nu este extrem de clară interacțiunea, complementaritatea dintre sistemul public de sănătate și cel privat, e greu să te duci mult mai departe pe zona asta. Dar, există soluții și, în general, oamenii care sunt atenți cu sănătatea lor, într-adevăr cred că au beneficii importante și în ceea ce înseamnă polița privată de sănătate voluntară. Dar, cu siguranță e o zonă de efervescență aici, apar foarte multe produse întotdeauna, chit că vorbim de zona de asigurări care ne protejează mai bine împotriva riscurilor de război, sau împotriva bullying-ului, mai nou. Adică, o să vedeți pe piață că o dată pe lună cel puțin apare câte un produs interesant care acum cinci ani era doar într-un episod din Star Trek, dacă vreți. Deci am încredere că industria se va dezvolta cu o viteză din ce în ce mai rapidă.”


COMMENTS