Ec. Paul Ivoniciu
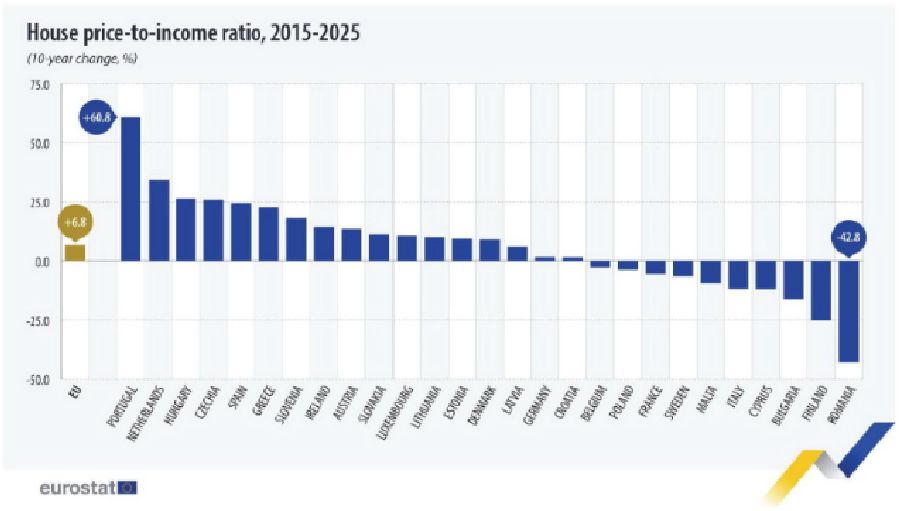
Un articol recent publicat de Eurostat plasează România pe primul loc în Uniunea Europeană la îmbunătățirea accesibilității locuințelor în ultimul deceniu, indicând o scădere de 42,8% a raportului dintre prețul locuințelor și venituri (house price-to-income ratio) în perioada 2015–2025.
Deși grafica arată spectaculos, o privire atentă asupra modului în care sunt construite datele din România arată că acest rezultat este distorsionat de particularitățile statistice locale.
Ce ar trebui să măsoare, de fapt, acest indicator?
În esență, raportul dintre prețul locuințelor și venituri ne arată cât de ușor își poate permite o familie o casă – practic, în cât timp ar putea achita o locuință în scenariul ideal în care și-ar aloca toate veniturile în acest scop.
Pentru ca acest indicator să fie relevant și ancorat în realitate, el trebuie să respecte două reguli de bun-simț:
- Să ia în calcul doar banii reali (fluxurile de numerar): O rată bancară sau un avans se plătesc cu bani lichizi, disponibili efectiv în cont, nu cu valori contabile sau produse din gospodărie.
- Să păstreze aceeași metodologie de calcul în timp: Dacă regulile jocului se schimbă pe parcursul celor 10 ani analizați, comparația dintre 2015 și 2025 devine irelevantă.
De ce datele brute din România distorsionează rezultatul Eurostat
Analizând evoluția structurii veniturilor gospodăriilor publicate de Institutul Național de Statistică (INS) între 2015 și 2025, ies la iveală câteva anomalii care „umflă” artificial veniturile românilor pe hârtie și, implicit, fac locuințele să pară mult mai ieftine decât sunt în realitate:
- Efectul „revoluției fiscale” din 2018 (brut vs. net): Veniturile salariale reprezintă motorul principal al bugetelor familiale (68,5% în datele INS din 2025). În mod normal, capacitatea de cumpărare se raportează la salariul net, pentru că ratele se plătesc din banii care rămân în mână (în România neexistând deductibilitate fiscală pentru rate). Însă la 1 ianuarie 2018, transferul contribuțiilor sociale (CAS și CASS, însumând 19%) din sarcina angajatorului în cea a angajatului a umflat artificial salariile brute. Concret, salariul minim brut a sărit atunci cu 31% (de la 1.450 la 1.900 de lei), în timp ce salariul net a crescut cu doar 9% (de la 1.065 la 1.162 de lei). Această simplă mutare contabilă a creat o creștere artificială a bazei de calcul de circa 20%, reducând automat, doar din pix, indicatorul house price-to-income ratio cu același procent.
- Includerea veniturilor care nu produc bani lichizi: Metodologia INS include în veniturile totale ale gospodăriilor sume care nu pot fi folosite niciodată pentru a cumpăra o locuință. Pe de o parte, sunt luate în calcul veniturile agricole brute, fără a scădea cheltuielile de producție (or, o familie își poate plăti rata doar din profitul agricol, nu din încasările brute). Pe de altă parte, este contabilizată contravaloarea consumului din resurse proprii (produsele alimentare și nealimentare obținute și consumate în propria gospodărie), care nu generează niciun leu în numerar.
- Schimbarea structurii datelor și fiscalizarea: Între 2015 și 2025, INS și-a diversificat inventarul tipurilor de venituri monitorizate. În plus, creșterea gradului de fiscalizare din economie a adus „la lumină” venituri care existau și acum zece ani, dar nu apăreau în statistici. Astfel, o parte din creșterea spectaculoasă a veniturilor raportate este, de fapt, o mai bună colectare a datelor, nu o îmbogățire reală a populației.
Concluzie
Rezultatul afișat de Eurostat pentru România trebuie privit cu maximă prudență. Fără o curățare prealabilă a datelor INS – astfel încât să fie eliminate veniturile non-monetare și distorsiunile fiscale precum cea din 2018 – scăderea de 42,8% a raportului preț-venit rămâne mai degrabă un artefact statistic decât o dovadă că românii își permit mult mai ușor o locuință.
P.S.: Într-un articol viitor vom analiza și cealaltă jumătate a ecuației: modul în care este calculat prețul mediu al locuințelor. Vom discuta despre reprezentativitatea eșantionului național, prețul pe metru pătrat construit, diferența dintre prețurile cerute în anunțuri și valorile declarate în tranzacții, precum și despre nevoia unei evaluări reale la prețul pieței înainte de vânzare.


COMMENTS