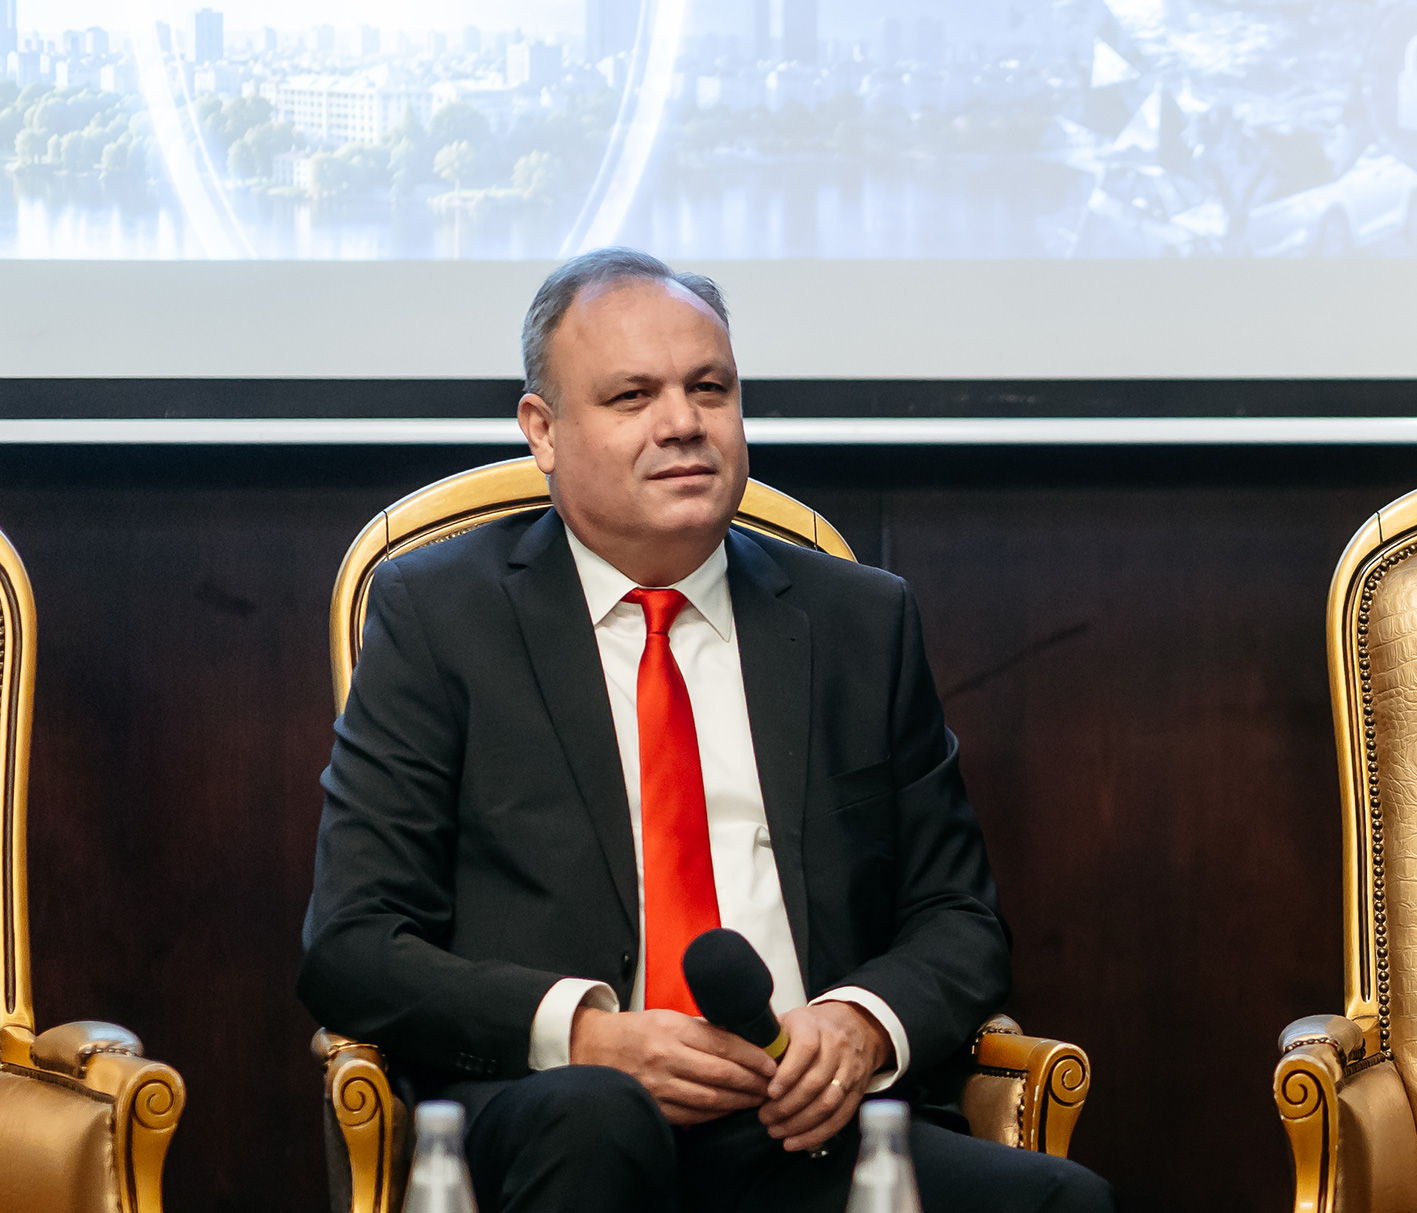
Piața de asigurări din România este într-o situație stabilă, sigură din punct de vedere financiar, cu o solvabilitate adecvată, a spus Vicepreședintele ASF, Sorin Mititelu, la evenimentul organizat de Piața Financiară.
„Piața de asigurări în 2026, așa cum ar trebui să fie în fiecare an, în fiecare lună și în fiecare zi, trebuie să fie o piață rezilientă la riscurile pe care le gestionează. Și, de asemenea, trebuie să fie rezilientă și la factorii externi care o influențează. Uitându-ne la statistici, în mod evident, reziliența poate fi evaluată, interpretată în funcție de capacitatea financiară a companiilor de a face față unor evenimente pentru care au emis polițe de asigurare în beneficiul contractanților.
Piața de asigurări din România este în momentul de față, de fapt de ceva timp, într-o situație stabilă, sigură din punct de vedere financiar, cu o solvabilitate adecvată. Putem spune că, în timp, bilanțurile companiilor de asigurări s-au curățat, iar în momentul de față avem companii mult mai puternice decât am avut în perioada anterioară.
Ceea ce am putea avea în vedere când ne referim la reziliență, un eventual eveniment major asigurat de către companiile din piața noastră poate fi gestionat prin faptul că solvabilitatea este acolo unde trebuie să fie. Și avem indicatorii care ne spun acest lucru. Deci poate fi absorbit cu ușurință un asemenea șoc!
De asemenea, tot reziliența ar putea să însemne o influență a unor factori externi. Și aici am în vedere în principal inflația, evoluția prețurilor, ce se reflectă și în nivelul indemnizațiilor plătite de către societățile de asigurări, care trebuie să aibă în contrapartidă un nivel adecvat al rezervelor și care trebuie să aibă la rândul lor, o acoperire corespunzătoare prin nivelul primelor colectate de către asigurători.
Această corelație, în momentul de față putem spune că există, însă, evident, nu este o relație automată. Ea necesită ajustări permanente, astfel că pot fi perioade în care putem vedea un rezultat tehnic negativ sau ușor negativ pe o linie de business, o ușoară depreciere pe rezultatul tehnic în general, dar în același timp avem perioade în care lucrurile indică o situație pozitivă.
Ceea ce vedem în perioada aceasta a anului 2026 a fost că bilanțurile companiilor sunt într-o situație bună, însă rezultatul tehnic a fost influențat de nivelul mai ridicat al inflației, ceea ce a condus la o reducere a valorii unui indicator de referință, rata combinată. Mă refer aici în principal la companiile de asigurări generale.
Dar am observat că ajustările se întâmplă și companiile revin într-o poziție normală pentru a asigura echilibrul între sumele colectate prin prime, plățile ce trebuie date ca indemnizații și, bineînțeles, sumele colectate pentru a constitui rezervele de daună.
Dacă vorbim de cele mai mari vulnerabilități în momentul de față, inflația este un fapt prezent întotdeauna în economie și va rămâne prezentă. Un nivel mai ridicat și mai ales un nivel neașteptat mai mare decât cel previzionat este cel care poate să creeze oarece dificultăți companiilor. Deci este un risc, dar nu un risc atât de mare pentru întregul sistem. Societățile sau sistemul de asigurare au capacitatea de a se reechilibra.
Altfel de riscuri pe care le putem identifica ar fi în interiorul grupului, activității companiilor de asigurări, și mă voi referi puțin și la serviciile de intermediere, dar chiar și plasamentele, portofoliile de active financiare pe care le administrează acestea. Putem spune că un risc pe care îl avem în piața noastră este cel de concentrare a activității pe o anumită linie de business. E adevărat, e în scădere ca pondere în total – mă refer la asigurările auto – dar în continuare este o concentrare mult prea mare. Și când zic mult prea mare, mă refer la o comparație pe care o putem face cu piețe similare României.
De asemenea, putem observa o concentrare destul de mare a pieței pe câțiva jucători. Practic, trei companii mari dețin aproape optzeci la sută din piață. Iar, în zona de intermediere, de asemenea, vedem o mare concentrare pe un anumit canal de distribuție, respectiv canalul de brokeri. Iar în privința portofoliului de investiții vedem și acolo o concentrare foarte mare pe plasamentele în titluri de stat. Deci aceste riscuri generate de concentrări pe anumite planuri ar putea, într-un anumit moment, să reprezinte o vulnerabilitate sau să conducă la o mai mică eficiență în modul de funcționare a întregii piețe.
Și aș mai adăuga, totuși, un risc care de data aceasta e un risc comun al asigurătorilor, dar și al consumatorilor de servicii de asigurare și chiar al întregii societăți. Dintre toate riscurile asigurabile, este unul care are un impact major dacă se manifestă. E adevărat, nu ne dorim, dar este unul natural, din categoria riscurilor de catastrofă naturală și mă refer aici la riscul de cutremur.
Un eveniment major de tipul acesta generează în mod automat o presiune foarte mare asupra companiilor din perspectivă financiară. Dar știm că sunt pregătite cu rezerve și cu un nivel de transfer al riscului prin reasigurare adecvat operațional, pentru că vor fi multe dosare de gestionat și, nu în ultimul rând, va fi un risc legat de nivelul de așteptare al celor care au fost asigurați.
Daunele știm întotdeauna că reprezintă momentul adevărului. Nu doar procesul în sine, dacă se desfășoară rapid, ci dacă confirmă sau nu confirmă așteptările pe care le aveau cei care au cumpărat un asemenea produs. Și aici, cred că cel mai mare risc nu este viteza de procesare, ci o potențială percepție că sunt bine protejați, dar în fapt constată că a fost un fel de iluzie că sunt protejați corespunzător, dat fiind faptul că, în general, produsele au un nivel de acoperire prin suma asigurată, o mulțime de excluderi, anumite condiționalități în accesarea indemnizației, și acestea pe un tip de produs care include riscul de catastrofă naturală, de cutremur. Un eveniment major poate să creeze un risc destul de mare pentru întregul sistem și în final să conducă, dacă nu este bine gestionat, la o scădere majoră a încrederii în sistem. Ar putea fi chiar mai rău decât atunci când am avut falimentele unor companii de asigurări.
Dacă vorbim despre un apetit al consumatorilor pentru tipul acesta de produse pentru asigurări, cred că a transfera acest subiect doar asupra consumatorului sau la consumator este din start greșit. În fapt, este o problemă care necesită implicarea mai multor actori. Contextul general contează. Într-un fel, la un anumit nivel de importanță este asigurarea într-o societate, într-o economie, și la un alt nivel, într-o altă societate. Când sistemele de protecție, sistemele sociale sunt mai restrânse, atunci necesitatea de a avea o asigurare privată e mai mare. Și, evident, și invers. De asemenea, există o evoluție determinată de factori social-culturali legați de percepții asupra a ceea ce este important pentru persoană, pentru familie și modul cum adresează asemenea probleme.
Sunt societăți cu o anumită cultură care sunt mai proactive, iar altele sunt mai puțin active și se lasă mai mult în mâna sorții. Dar există și un alt plan, anume cel în care această problemă este gestionată în mod proactiv atât de către asigurători, cât și de intermediari, cât și, bineînțeles, de consumatori, de cei care cumpără produsul. Cel care cumpără, chiar dacă va avea cel mai ridicat nivel de educație financiară, dacă nu ajunge produsul la el, nu o să cumpere. De asemenea, știm foarte bine că prejudecata cognitivă se regăsește la oricare dintre noi. Ceea ce pare un risc mare în viitor, ceea ce este un risc mare în viitor, în prezent, de cele mai multe ori este perceput ca un risc minor, astfel că nu o să ne aflăm în situația în care, în mod proactiv, consumatorii vor merge către asigurători să ceară cu intensitate diverse produse de asigurare.
Și aici este rolul intermediarilor și asigurătorilor de a ajunge la ei cu produse și servicii adecvate. Vedem o îmbunătățire a gradului de cuprindere în asigurare, destul de lentă, și sperăm că printr-o mai activă participare a celor care au expertiza, cunoștințele și resursele, și mă refer aici în principal la asigurători, să avem cât mai multe produse prin cât mai multe canale de distribuție, la cât mai mulți consumatori, pentru a reduce gap-ul de protecție pe care chiar îl avem la un nivel mult prea ridicat.
Dacă ar fi să ne imaginăm un orizont nu foarte îndepărtat, și mă refer sigur la 2030, piața românească de asigurări ar trebui să arate ca o piață care este asimilată cu cele care au un profil asemănător pieței din România, care, până la urmă, este integrată în piața europeană sau ar trebui să fie integrată. Așadar, piața românească de asigurări trebuie să aibă, la un orizont de timp mediu, o dimensiune la un nivel echivalent cu cel pe care îl are în alte piețe, gen Polonia, Cehia, Ungaria, țări din proximitate și cu care, din punct de vedere economic, avem și un istoric mai recent similar.
De asemenea, înseamnă o mai clară înțelegere a rolului și importanței produsului, a serviciului de asigurare în întreaga economie, întreaga societate. Și acest lucru se poate realiza prin a avea o mai bună poziționare a acestui produs raportat la serviciile publice. Pentru că, în cele mai multe cazuri, e vorba de o complementaritate, nu este vorba de o concurență, iar această complementaritate ar putea să fie benefică sau ar trebui să fie benefică întregii societăți, dacă cele două vor opera într-o manieră coordonată: o coordonare nu în sensul celui administrativ, ci una naturală.
Cum reducem deficitul de protecție? Când pleci de la o bază foarte scăzută sau chiar de la zero, ești în situația unui formator de piață, a celui care dezvoltă o piață. Deci reducerea aceasta este în fapt o responsabilitate în sarcina, în principal, a celor care au produsul, care pot oferi produsul. Piețele sunt formate de cei care au ofertă. Cererea există, cererea este acolo, este latentă, este reală, doar că trebuie să ajungi la ea și, prin urmare, trebuie să vii cu o soluție, cu variante care să se potrivească situației fiecăruia în parte și a momentului. Deci, reducerea se face printr-o mai activă, mai intensă și mai responsabilă implicare a jucătorilor mari.”


COMMENTS